Erneuerungsfonds Excel
Erneuerungsplanung für Stockwerkeigentum (15–30 Jahre)
- Bauteile mit Lebensdauer und Kosten
- Erneuerungsplan mit Teuerung – Jahr frei planbar
- Mindesteinlage in CHF und % GVW, mit Sonderumlagen
CHF 119Vorlage ansehen
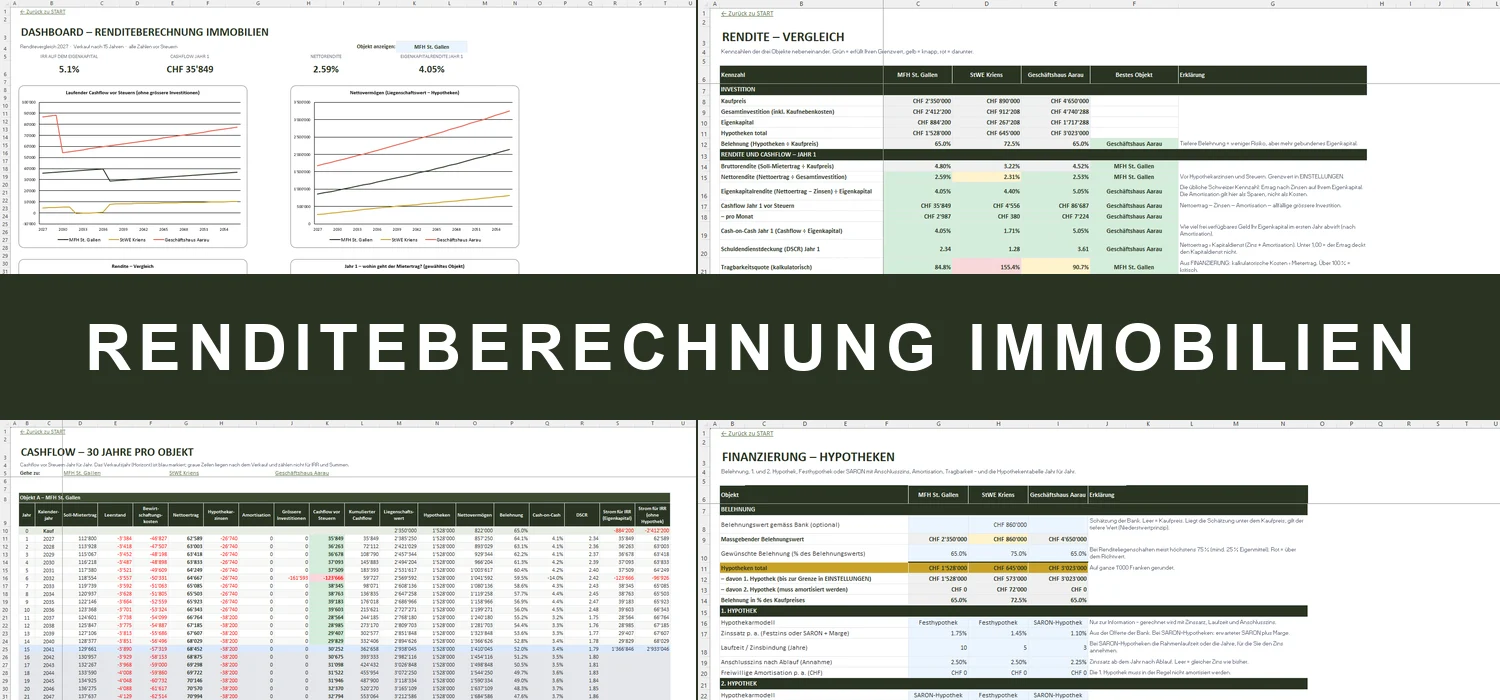
Renditerechner für Renditeliegenschaften – 3 Objekte im Vergleich: Kaufnebenkosten nach Kanton, Hypotheken, Cashflow, Rendite und IRR


Kaufpreis, Kanton, Hypothekenofferte, Mieterspiegel und Kosten erfassen – die Vorlage rechnet Kaufnebenkosten, Eigenkapital, Tragbarkeit, Cashflow, Nettorendite und IRR für bis zu drei Objekte nebeneinander.
Die Bruttorendite im Verkaufsinserat sagt wenig darüber, was ein Mehrfamilienhaus oder eine vermietete Eigentumswohnung tatsächlich abwirft. Handänderungssteuer und Gebühren je nach Kanton, Leerstand, Unterhalt, Verwaltung, Erneuerungsfonds, Amortisation der 2. Hypothek und der Anschlusszins nach Ablauf der Festhypothek entscheiden, ob am Ende des Jahres Geld übrig bleibt.
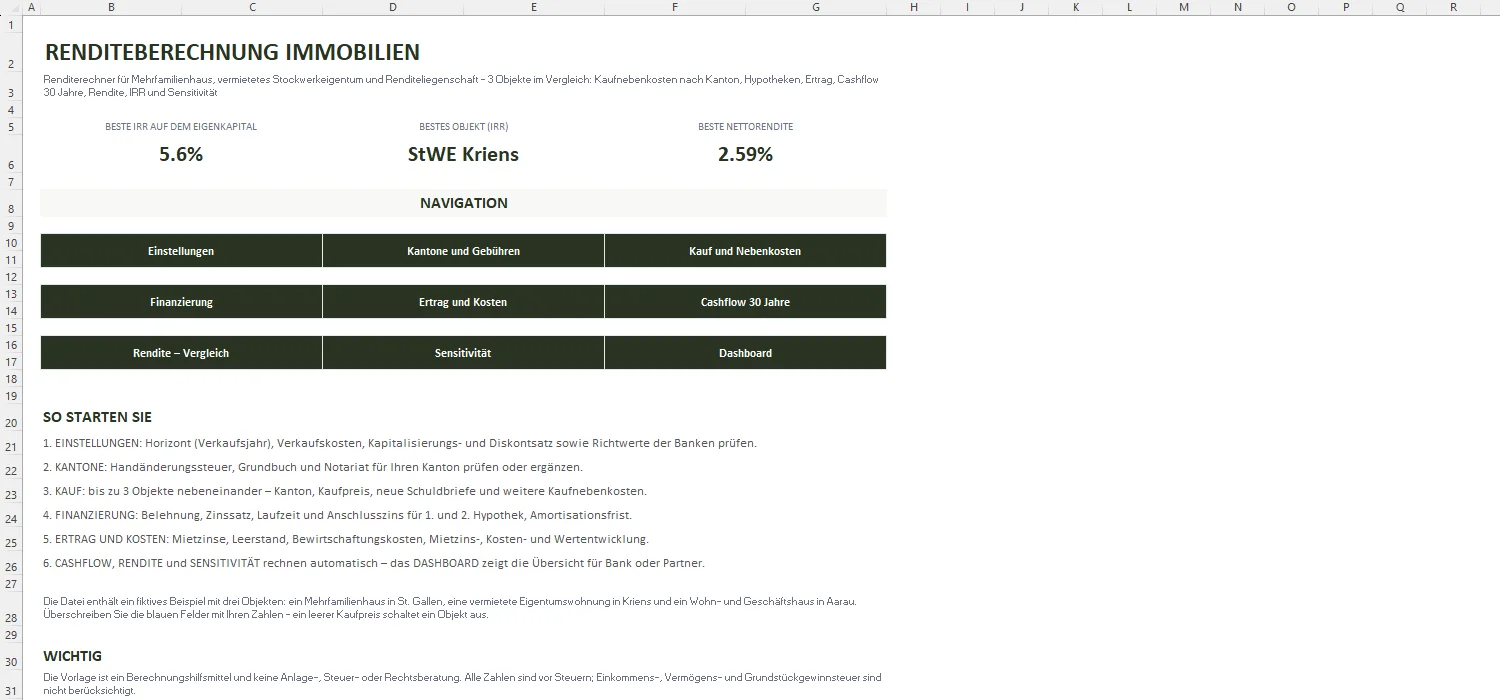
Die Excel-Vorlage rechnet bis zu drei Renditeobjekte nebeneinander durch: von den Kaufnebenkosten nach Kanton über 1. und 2. Hypothek mit Festhypothek oder SARON und die Tragbarkeit mit kalkulatorischem Zins bis zum Cashflow über 30 Jahre. Sie sehen Brutto-, Netto- und Eigenkapitalrendite, Cash-on-Cash, Schuldendienstdeckung und die IRR auf Ihrem Eigenkapital – und in der Sensitivitätsanalyse, was steigende Zinsen oder Leerstand bedeuten.
Kennzahlen, Navigation und Anleitung Schritt für Schritt.
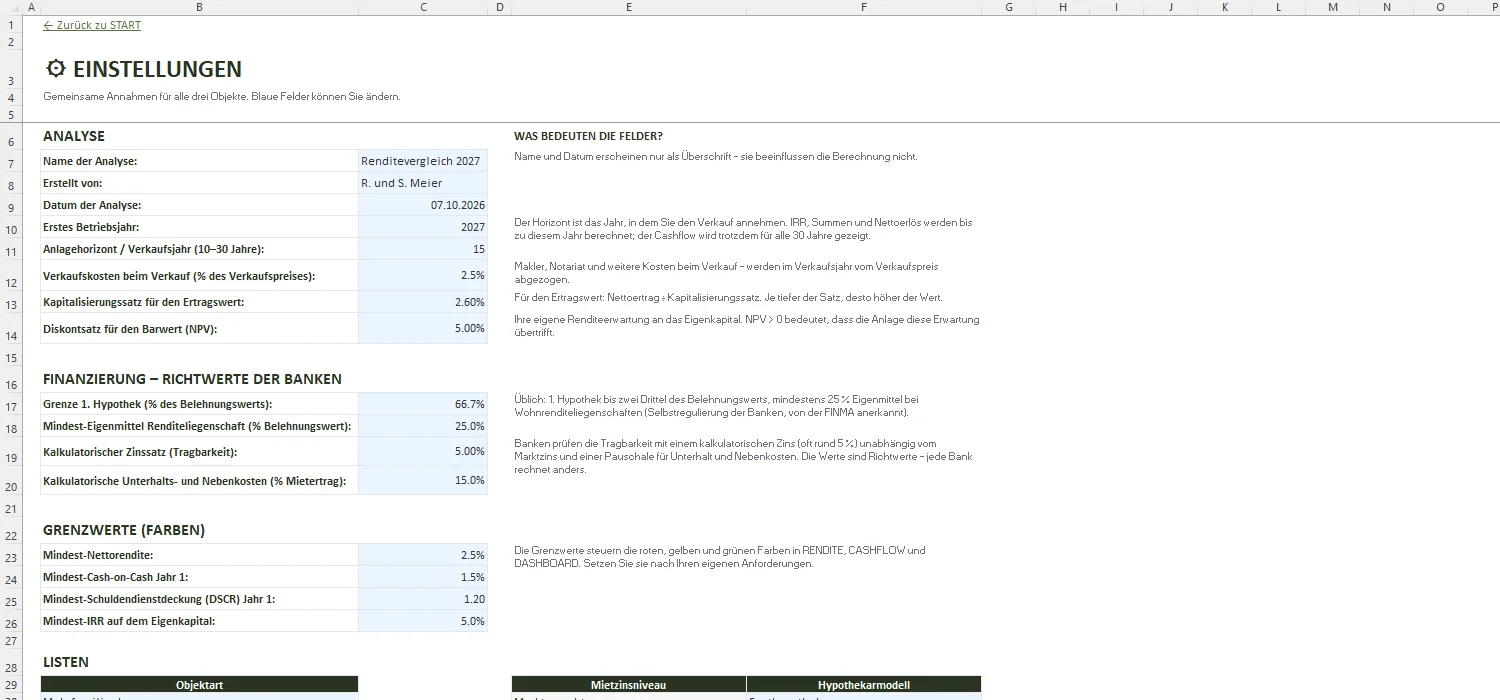
Horizont/Verkaufsjahr (10–30 Jahre), Verkaufskosten, Kapitalisierungs- und Diskontsatz, Richtwerte der Banken (Grenze 1. Hypothek, Mindest-Eigenmittel, kalkulatorischer Zins), Grenzwerte für die Ampeln und Hinweise zu Steuern, Mietrecht und Finanzierung.
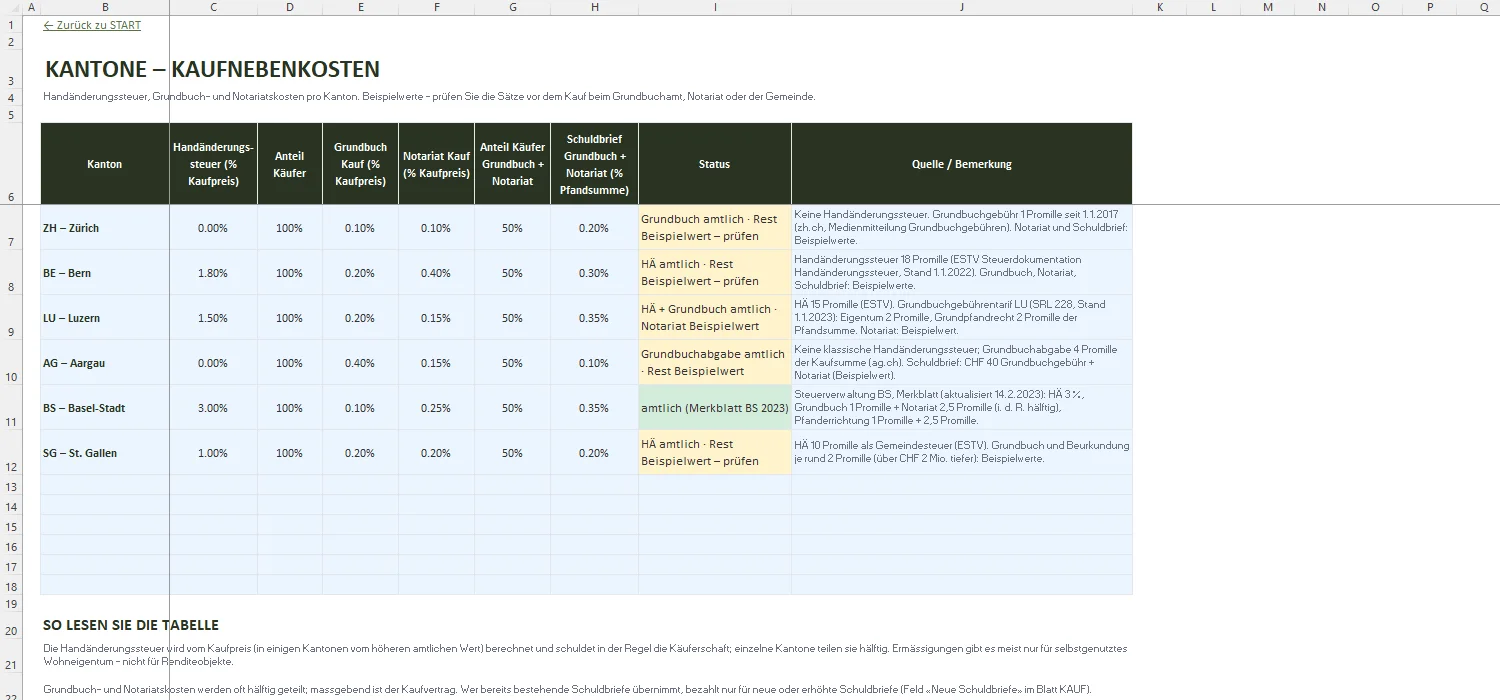
Handänderungssteuer, Grundbuch- und Notariatskosten sowie Schuldbrief-Errichtung für sechs Beispielkantone (ZH, BE, LU, AG, BS, SG) mit Quelle und Status – erweiterbar um weitere Kantone.
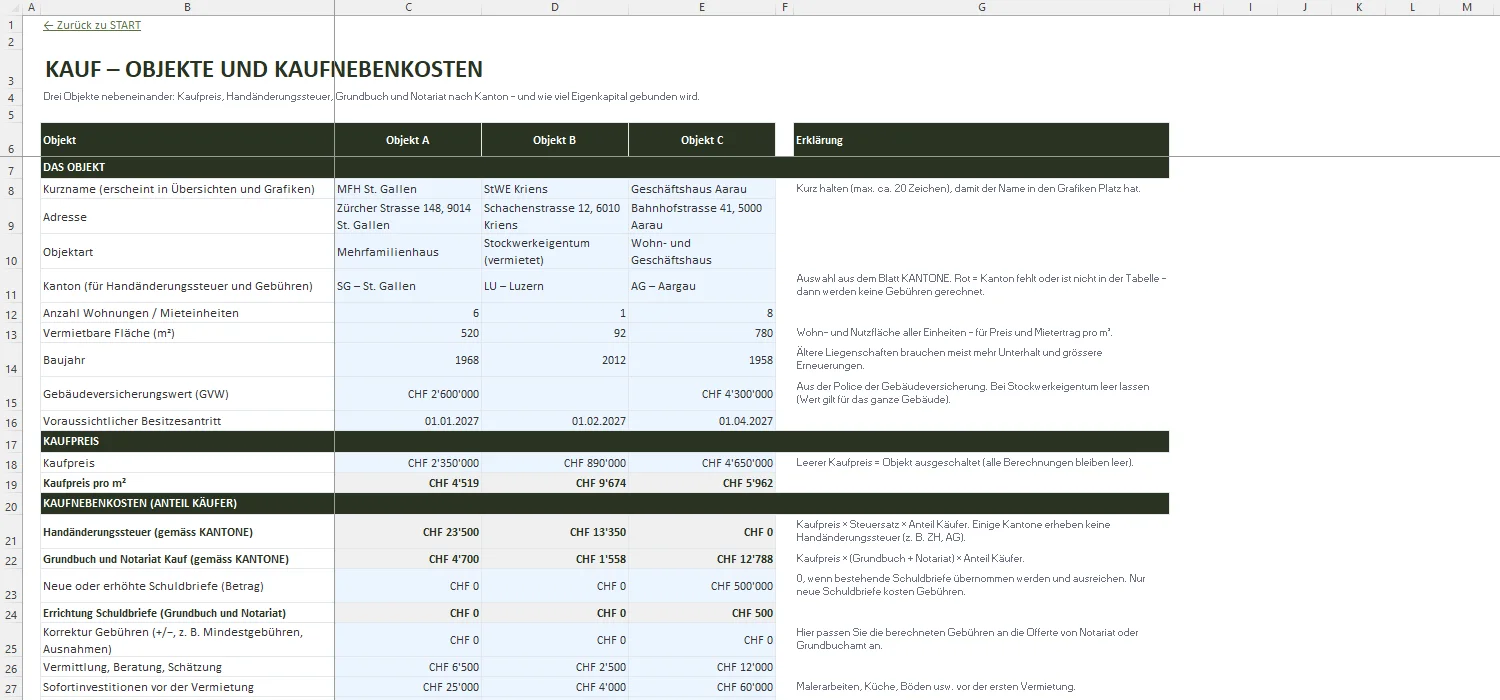
Bis zu 3 Objekte: Objektart, Kanton, Einheiten, Fläche, Baujahr, Gebäudeversicherungswert, Kaufpreis, Kaufnebenkosten (Käuferanteil), Gesamtinvestition, Eigenkapital und Eigenmittel-Check.
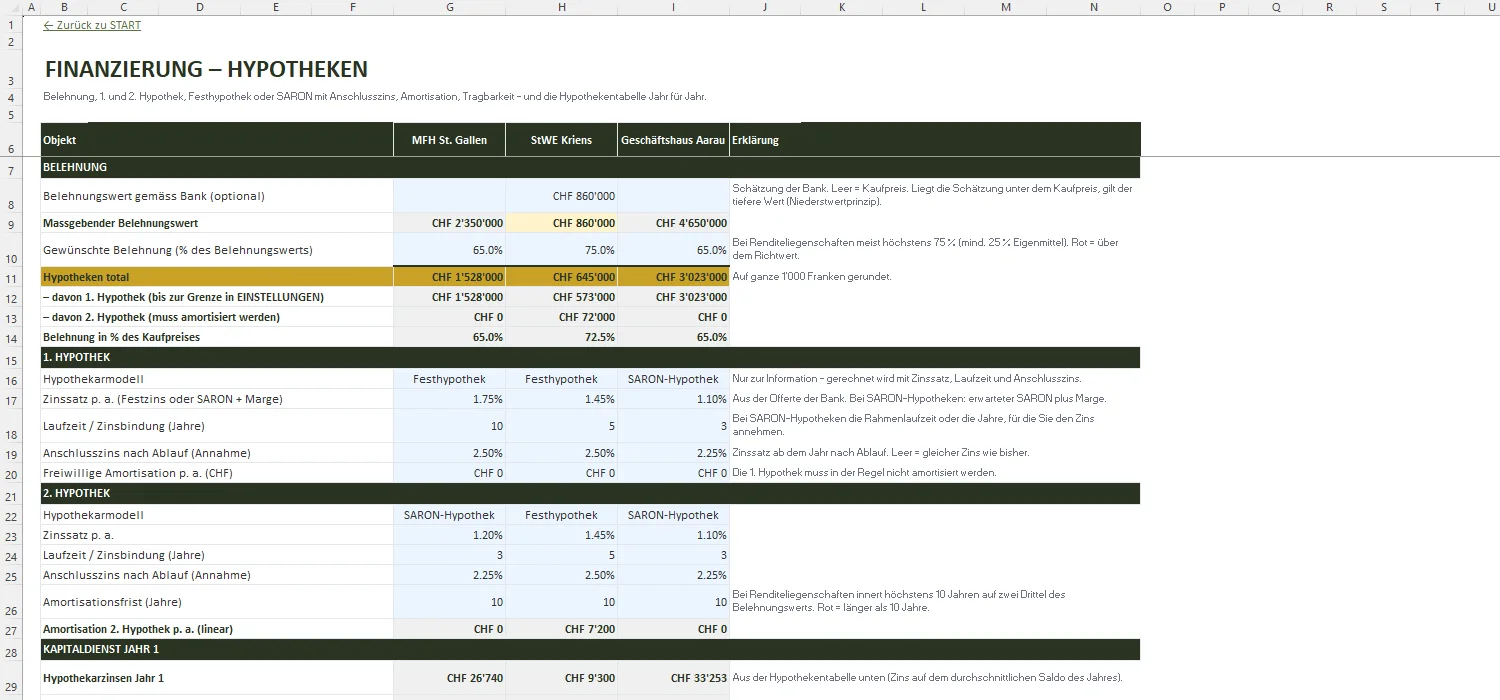
Belehnungswert, 1. und 2. Hypothek, Hypothekarmodell, Zinssatz, Laufzeit, Anschlusszins, Amortisation, Kapitaldienst, Tragbarkeit mit tragbarer Hypothek und Hypothekentabelle Jahr für Jahr.
Netto-Mietzinse, Parkplätze, Leerstand, Mietzinsentwicklung und Mietzins-Check; Unterhalt, Verwaltung, Versicherungen, Liegenschaftssteuer, StWE-Beiträge, Erneuerungsfonds; Kennzahlen Jahr 1 mit Ertragswert und kritischem Mietertrag.
30 Jahre pro Objekt: Mietertrag, Leerstand, Bewirtschaftungskosten, Nettoertrag, Zinsen, Amortisation, grössere Investitionen, Cashflow, Liegenschaftswert, Hypotheken, Nettovermögen, Belehnung, Cash-on-Cash und DSCR – mit Verkaufsjahr und IRR.
Vergleich der drei Objekte: Brutto-, Netto- und Eigenkapitalrendite, Cashflow, Cash-on-Cash, DSCR, Tragbarkeit, Break-even, Nettoerlös, Gesamtgewinn, IRR mit und ohne Hypothek, NPV und Gesamtbeurteilung.
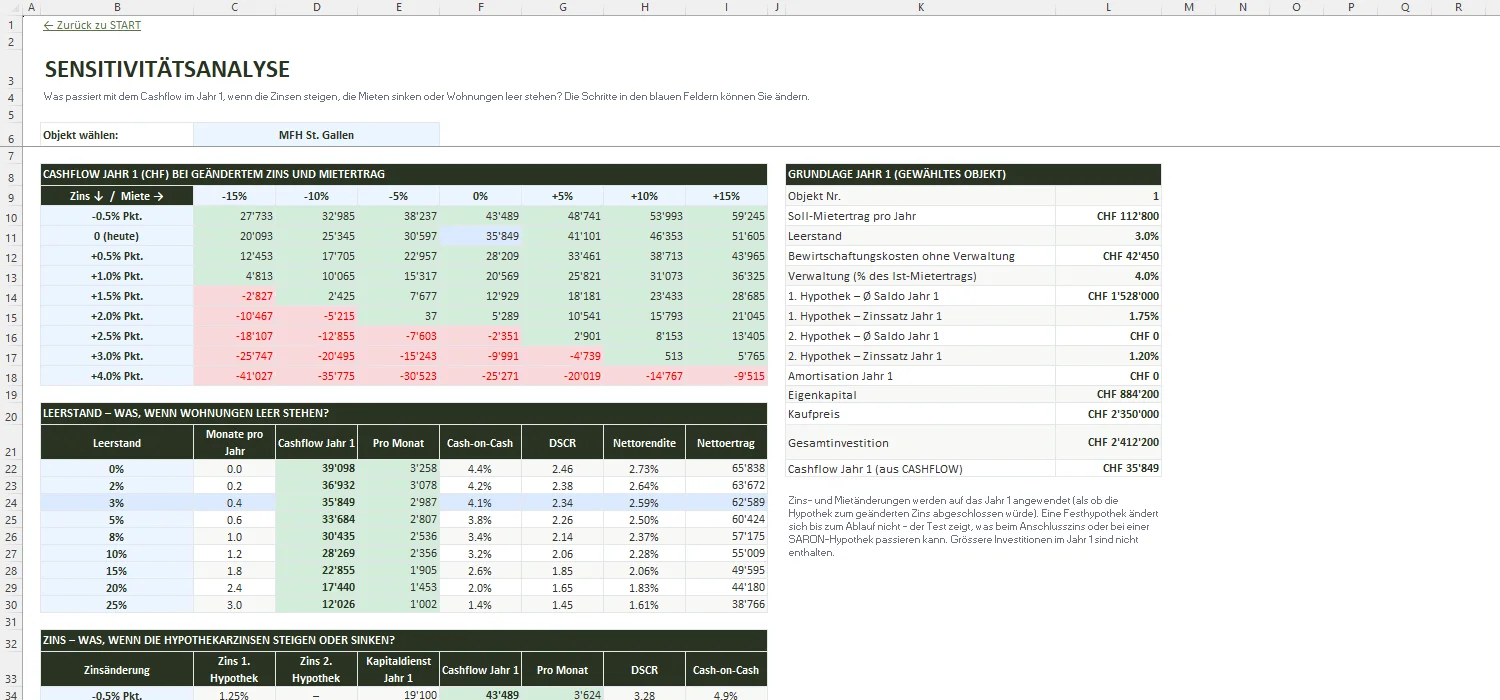
Cashflow Jahr 1 bei geändertem Zins und Mietertrag, Tabellen für Leerstand und Zins sowie Break-even für Mietertrag, Leerstand und Zinserhöhung.
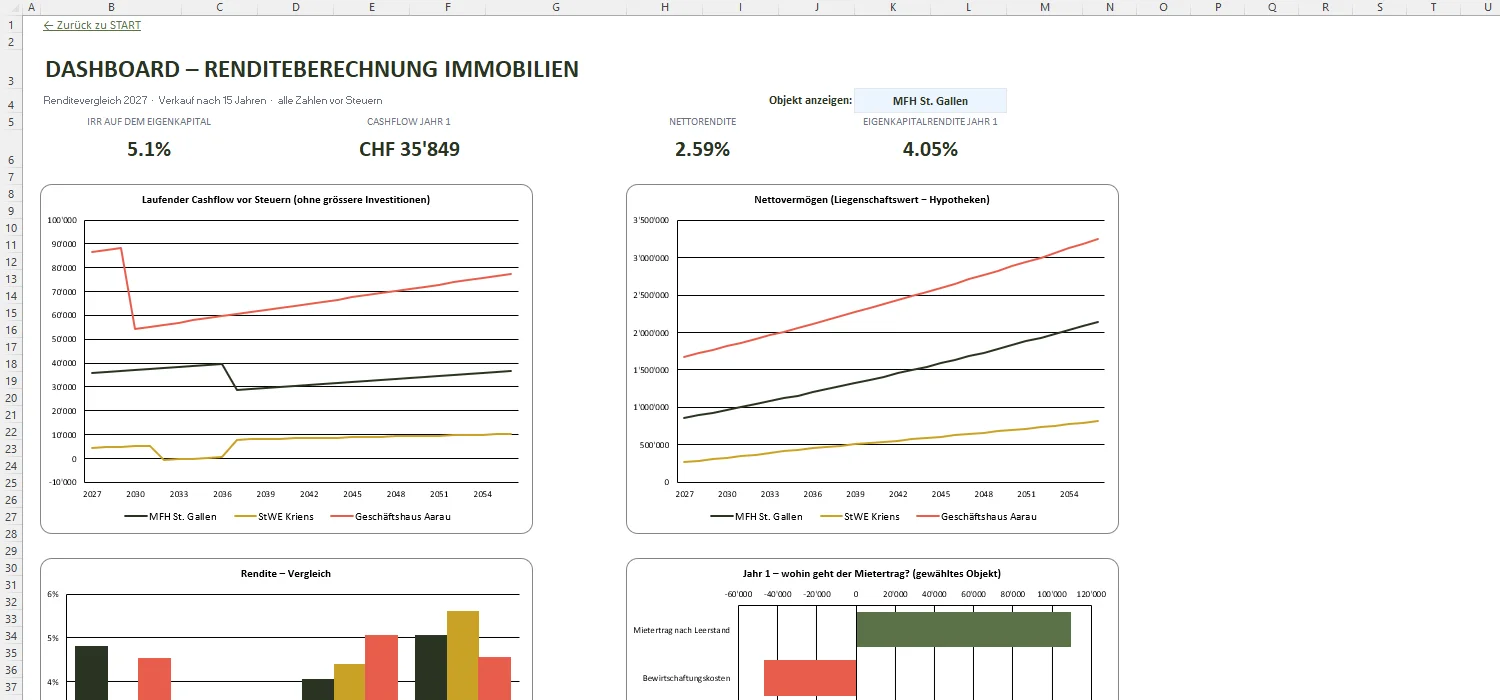
Objekt wählen: IRR, Cashflow, Nettorendite und Eigenkapitalrendite – mit Grafiken zu Cashflow, Nettovermögen, Renditevergleich und Verwendung des Mietertrags.
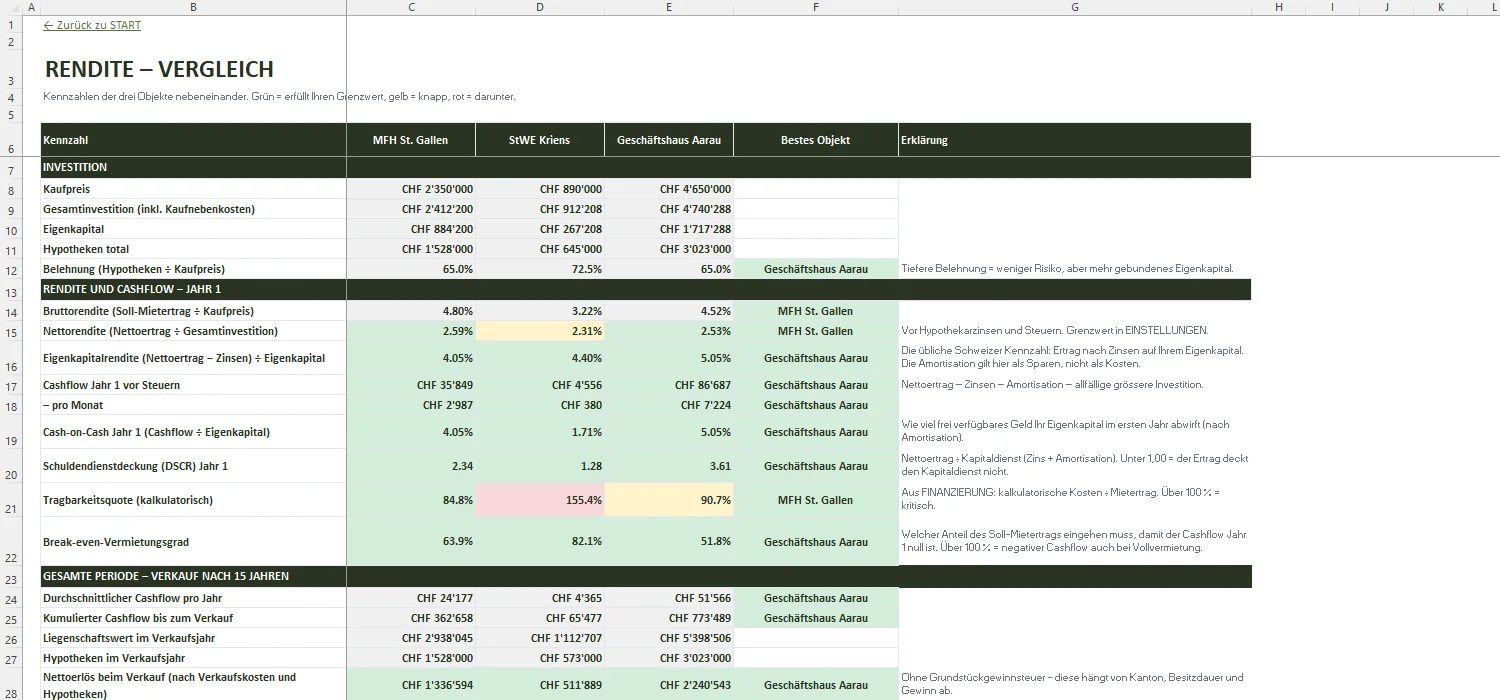
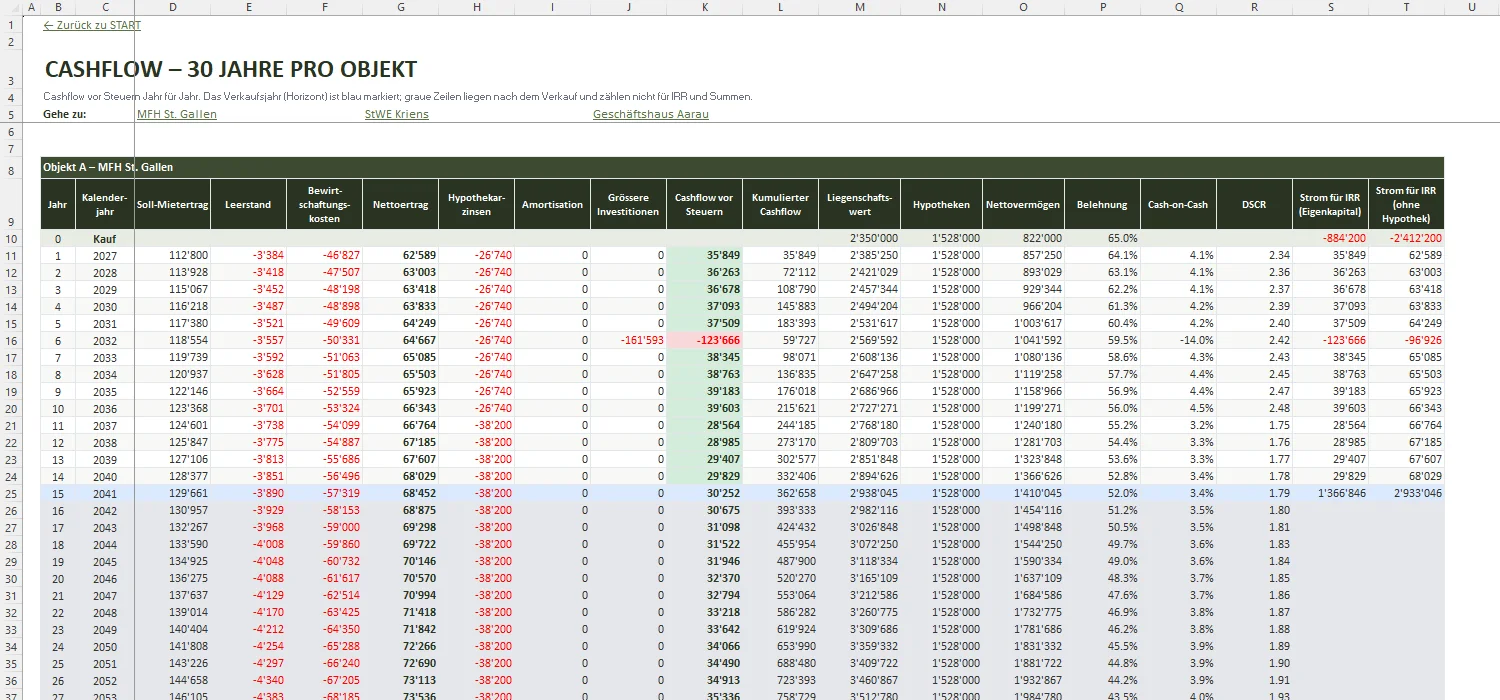
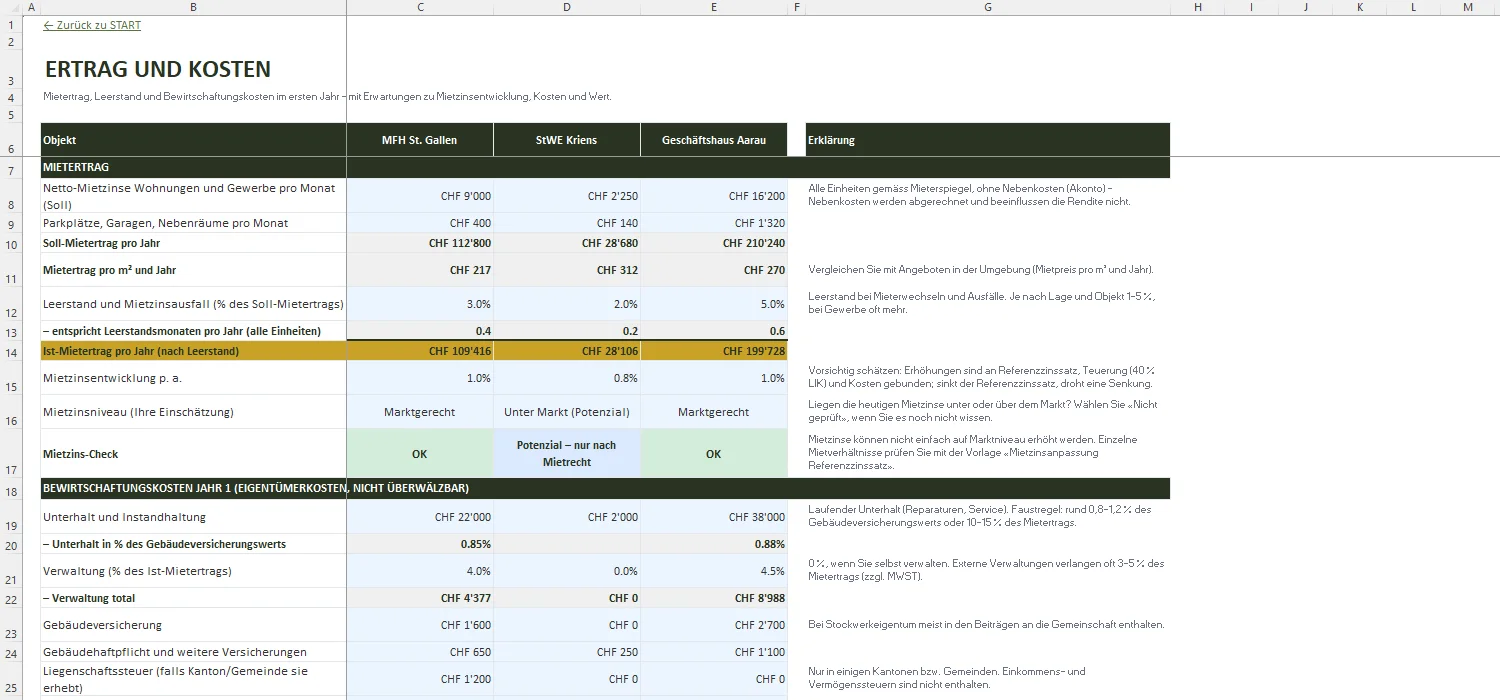
Die Bruttorendite ist der jährliche Soll-Mietertrag geteilt durch den Kaufpreis. Für die Nettorendite ziehen Sie Leerstand und Bewirtschaftungskosten wie Unterhalt, Verwaltung und Versicherungen ab und beziehen den Nettoertrag auf Kaufpreis plus Kaufnebenkosten. Die Eigenkapitalrendite setzt den Ertrag nach Hypothekarzinsen ins Verhältnis zum eingesetzten Eigenkapital. Die Vorlage rechnet alle drei sowie die IRR über die ganze Haltedauer.
Einen festen Wert gibt es nicht – Lage, Zustand, Mietzinsniveau und Zinsen spielen mit. Bruttorenditen liegen oft im Bereich von wenigen Prozent, die Nettorendite nach Kosten deutlich tiefer. Legen Sie in den EINSTELLUNGEN eigene Grenzwerte für Nettorendite, Cash-on-Cash, Schuldendienstdeckung und IRR fest; die Vorlage färbt die Kennzahlen jedes Objekts grün, gelb oder rot.
Bei Wohnrenditeliegenschaften verlangen die Banken gemäss Selbstregulierung mindestens 25 % Eigenmittel, und die Hypothek muss innert 10 Jahren auf zwei Drittel des Belehnungswerts amortisiert werden. Gelder aus der Pensionskasse oder der Säule 3a können dafür nicht eingesetzt werden. Hinzu kommen die Kaufnebenkosten. Die Vorlage zeigt das benötigte Eigenkapital pro Objekt und prüft die Eigenmittel.
Viele Banken rechnen mit einem kalkulatorischen Zins von rund 5 %, einer Pauschale für Unterhalt und Nebenkosten und der Amortisation – und vergleichen das mit dem Mietertrag. Die Vorlage rechnet diese Tragbarkeitsquote und die Hypothek, die der Mietertrag allein tragen würde. Die konkrete Prüfung macht Ihre Bank, oft unter Einbezug Ihres übrigen Einkommens.
Je nach Kanton Handänderungssteuer, Grundbuch- und Notariatsgebühren sowie Kosten für neue Schuldbriefe; dazu Beratung, Schätzung und Sofortinvestitionen. Das Blatt KANTONE enthält sechs Beispielkantone mit Quelle und Status, die Sie prüfen und um Ihren Kanton ergänzen können.
Nein. Alle Zahlen sind vor Steuern. Einkommens- und Vermögenssteuer, Abzüge für den Liegenschaftsunterhalt und die Grundstückgewinnsteuer beim Verkauf hängen von Kanton und persönlicher Situation ab und ändern sich mit der Abschaffung des Eigenmietwerts. Die Vorlage liefert die Zahlen für das Gespräch mit Ihrer Treuhand.
Erneuerungsplanung für Stockwerkeigentum (15–30 Jahre)
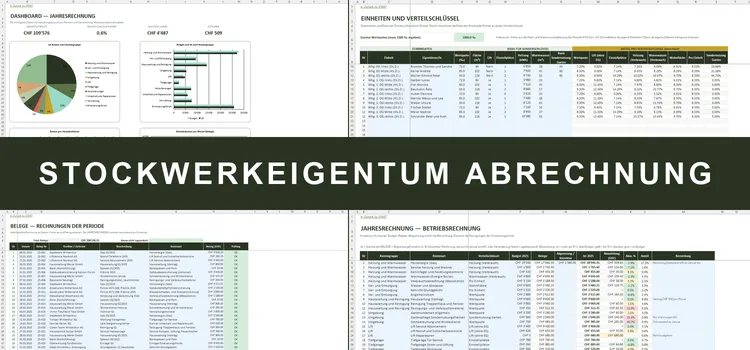
Jahresrechnung und Kostenverteiler nach Wertquoten für die STWEG
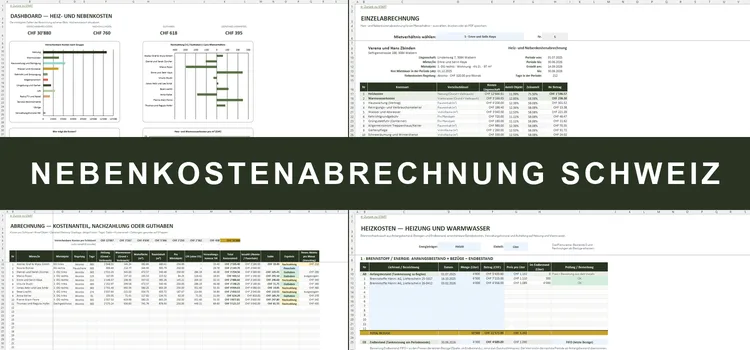
Heiz- und Nebenkostenabrechnung für Vermieter von Mietliegenschaften
Renditerechner für Renditeliegenschaften – 3 Objekte im Vergleich: Kaufnebenkosten nach Kanton, Hypotheken, Cashflow, Rendite und IRR · CHF 69
Mit der Renditeberechnung für Immobilien in Excel berechnen Sie Bruttorendite, Nettorendite und Eigenkapitalrendite einer Renditeliegenschaft nach Schweizer Regeln: Handänderungssteuer und Gebühren nach Kanton, 1. und 2. Hypothek, Amortisation und Tragbarkeit. Wer einen Immobilien-Renditerechner für die Schweiz oder die Formel für die Nettorendite sucht, erhält zusätzlich Cashflow und IRR über bis zu 30 Jahre.
Als Immobilien-Kalkulation in Excel eignet sich die Vorlage für ein Mehrfamilienhaus, ein Wohn- und Geschäftshaus oder vermietetes Stockwerkeigentum. Die Sensitivitätsanalyse zeigt, was ein höherer Anschlusszins, tiefere Mieten oder Leerstand für den Cashflow bedeuten – bevor Sie ein Angebot machen.