Erneuerungsfonds Excel
Erneuerungsplanung für Stockwerkeigentum (15–30 Jahre)
- Bauteile mit Lebensdauer und Kosten
- Erneuerungsplan mit Teuerung – Jahr frei planbar
- Mindesteinlage in CHF und % GVW, mit Sonderumlagen
CHF 119Vorlage ansehen
MWST-Planer für Schweizer KMU, Einzelfirmen und Selbständige – effektiv vs. Saldosteuersatz, ESTV-Ziffern, Fristen und Jahresabstimmung


Ausgangs- und Eingangsrechnungen erfassen: Die Vorlage rechnet die Werte pro ESTV-Ziffer, vergleicht effektive Methode und Saldosteuersatz und erinnert an jede Frist.
Seit 2025 wird die MWST-Abrechnung im ESTV-Portal eingereicht – die Zahlen dafür müssen Sie trotzdem selbst zusammenstellen: Umsätze nach Steuersatz, Exporte, ausgenommene Leistungen, Skonti, Vorsteuern auf Material und Investitionen, Bezugsteuer. Und jedes Jahr stellt sich die Frage, ob der Saldosteuersatz nicht günstiger wäre als die effektive Methode – oder umgekehrt.
Diese Excel-Vorlage führt ein Umsatz- und ein Vorsteuerjournal. Daraus entsteht für jede Abrechnungsperiode die Übersicht nach den Ziffern des ESTV-Formulars, inklusive Kontrolle von Ziffer 299. Der Methodenvergleich rechnet dieselben Belege nach effektiver Methode und nach Saldo- oder Pauschalsteuersatz, zeigt den Break-even, die Grenzen von 5,024 Mio. Umsatz und CHF 108 000 Steuer, die Fristen für einen Wechsel und ein Planjahr mit geplanten Investitionen. Der Fristenkalender führt Einreichung und Zahlung nach, die Jahresabstimmung gleicht Buchhaltung und Abrechnungen ab.
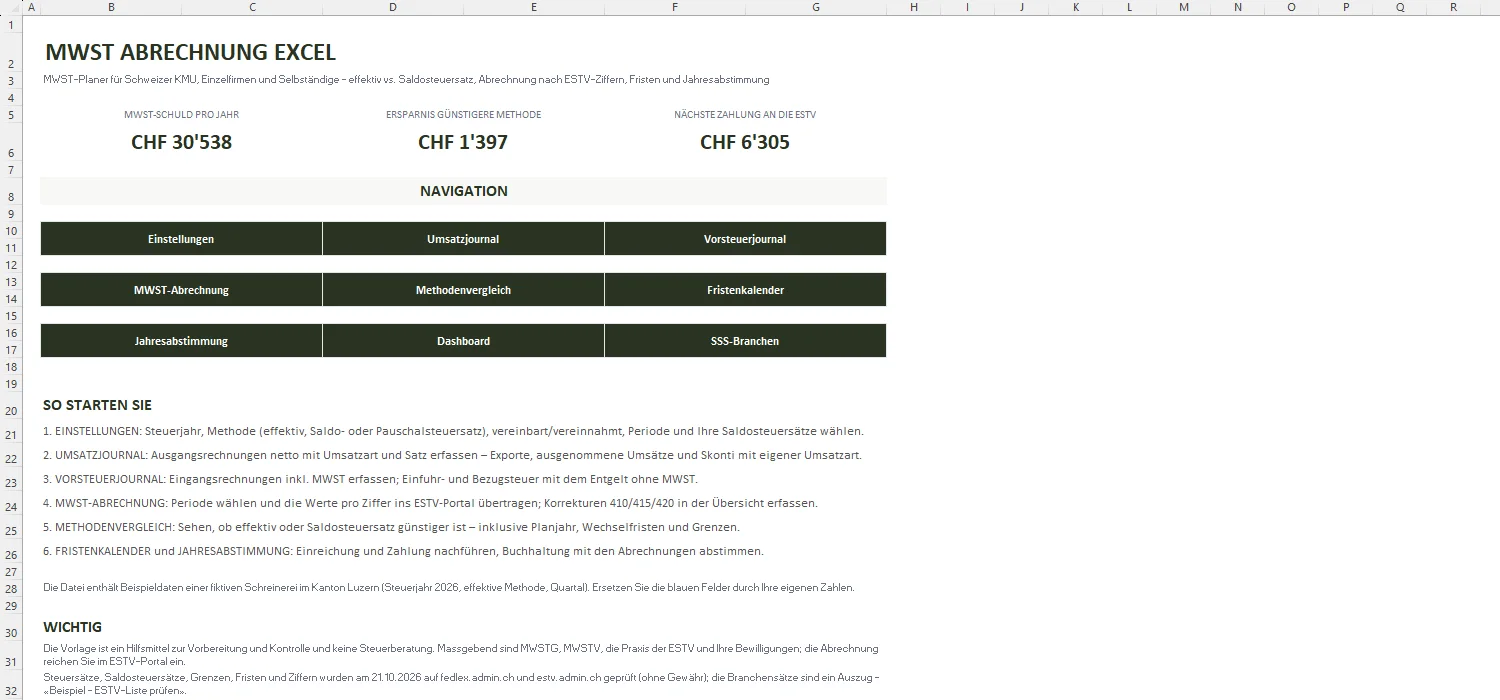
Kennzahlen, Navigation und Anleitung Schritt für Schritt.
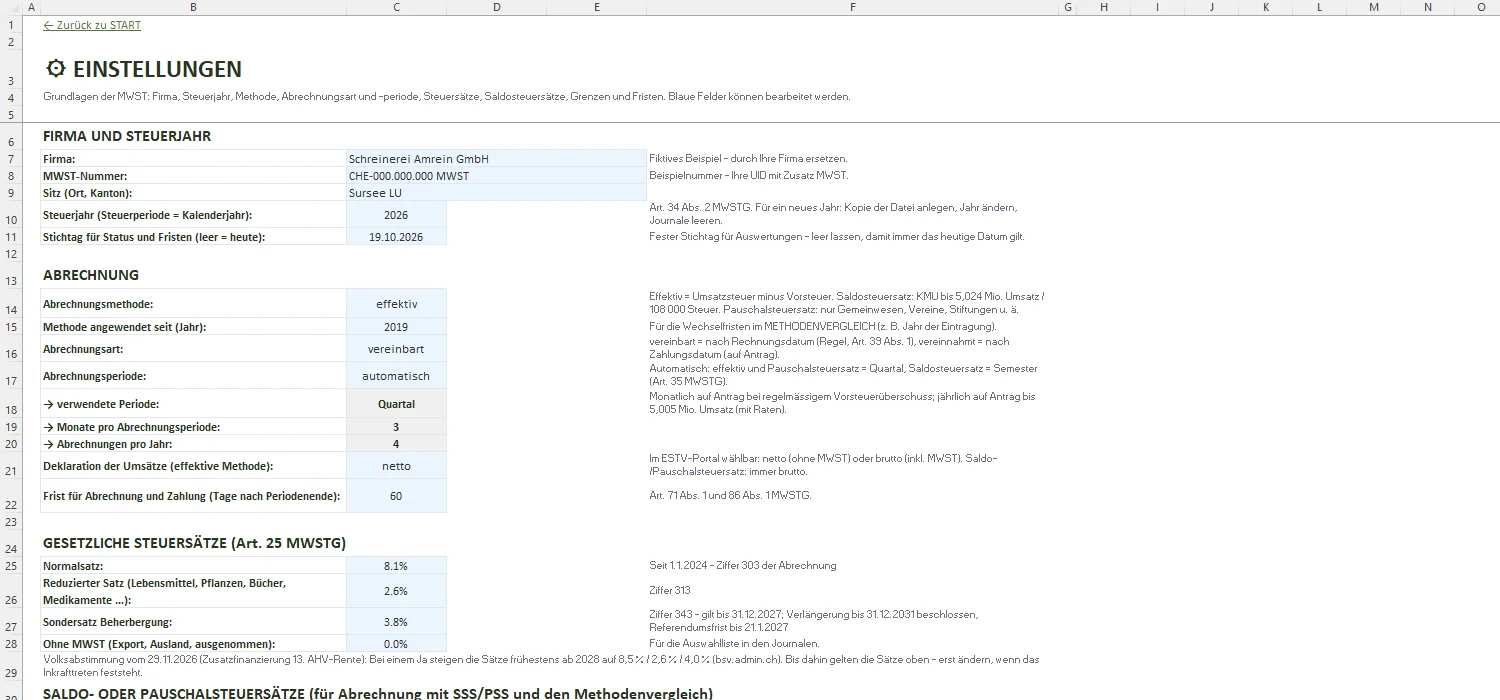
Firma, Steuerjahr, Methode (effektiv, Saldo- oder Pauschalsteuersatz), vereinbart/vereinnahmt, Abrechnungsperiode, Steuersätze, bis drei Saldosteuersätze, Grenzen und Fristen mit Quelle.
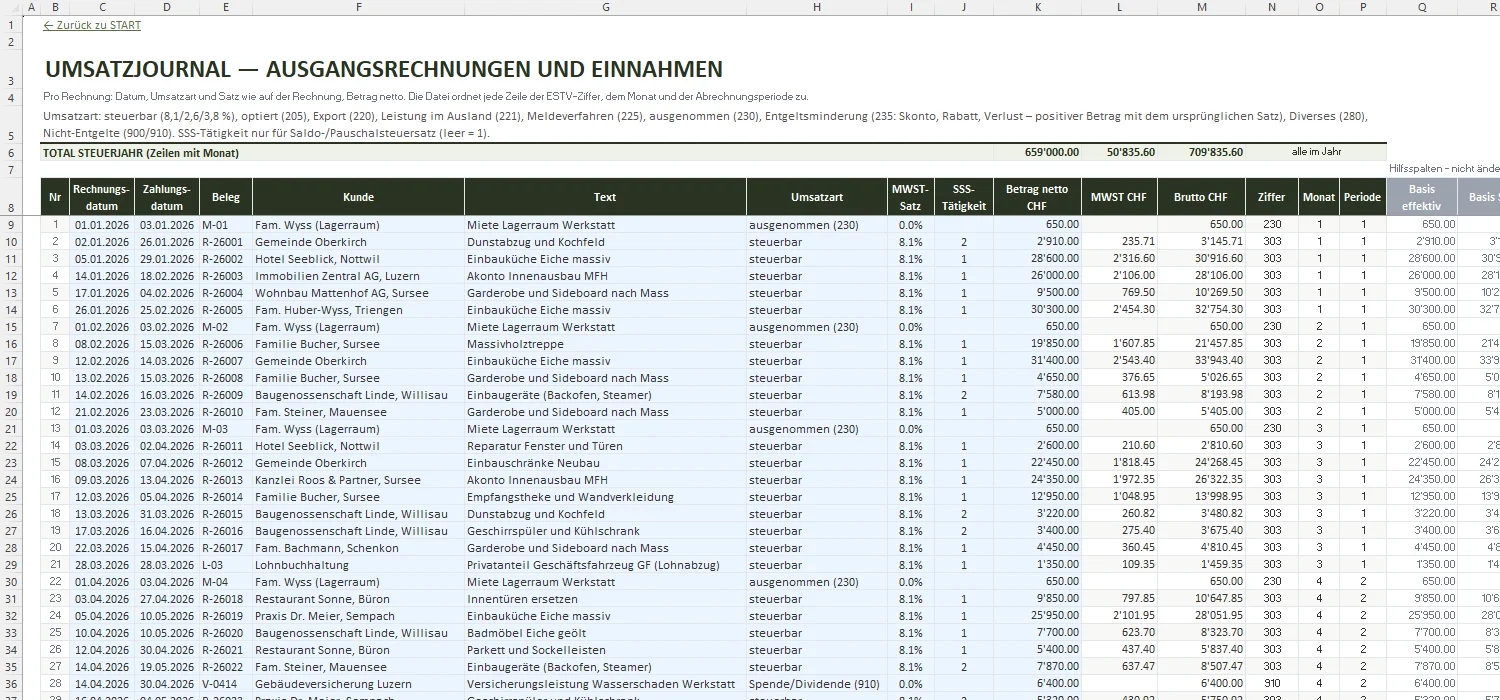
Ausgangsrechnungen mit Umsatzart (steuerbar, Export, Ausland, ausgenommen, Entgeltsminderung, Nicht-Entgelte), Satz und Tätigkeit – mit Ziffer, Monat und Periode.
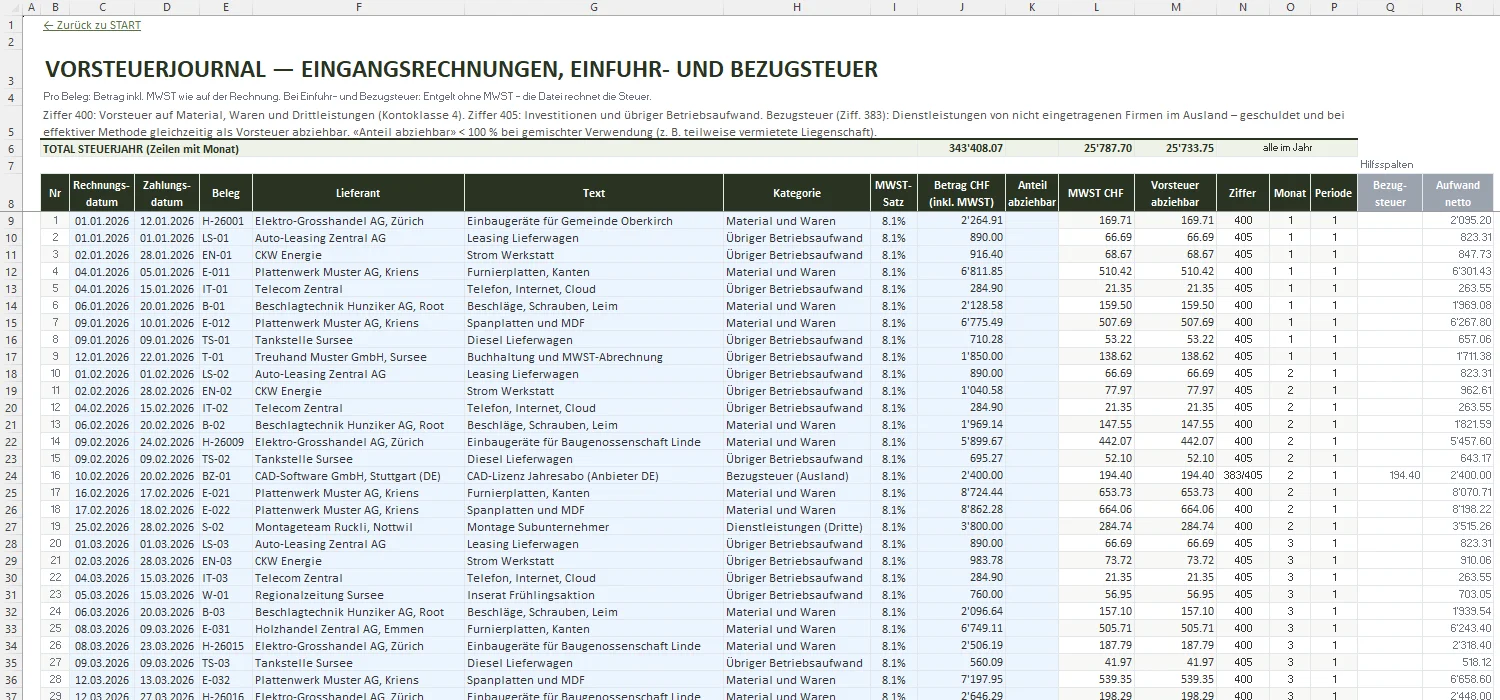
Eingangsrechnungen nach Material/Dienstleistungen und Investitionen/übrigem Aufwand, Einfuhr- und Bezugsteuer, Anteil abziehbar bei gemischter Verwendung.
Formular nach ESTV-Ziffern für die gewählte Periode mit Kontrolle sowie Übersicht aller Perioden mit Korrekturen 410/415/420 und Zahllast.
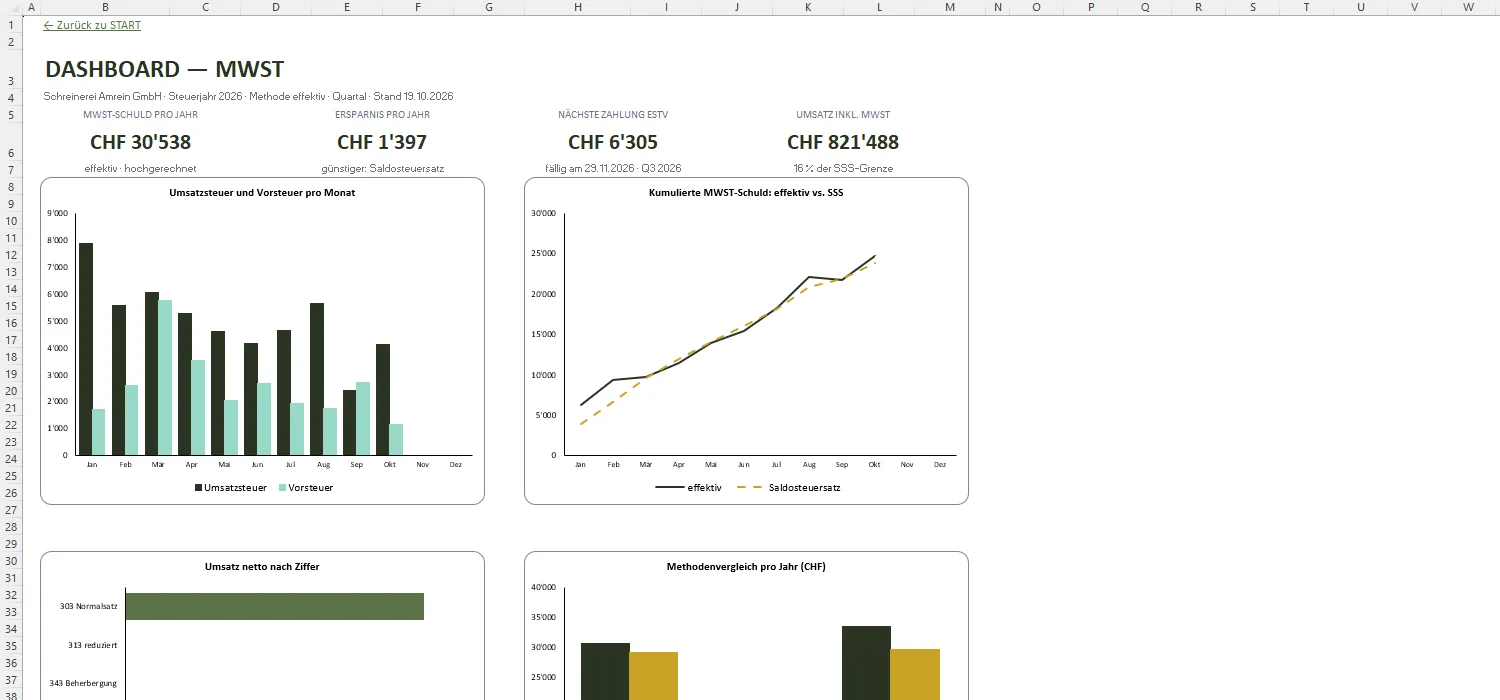
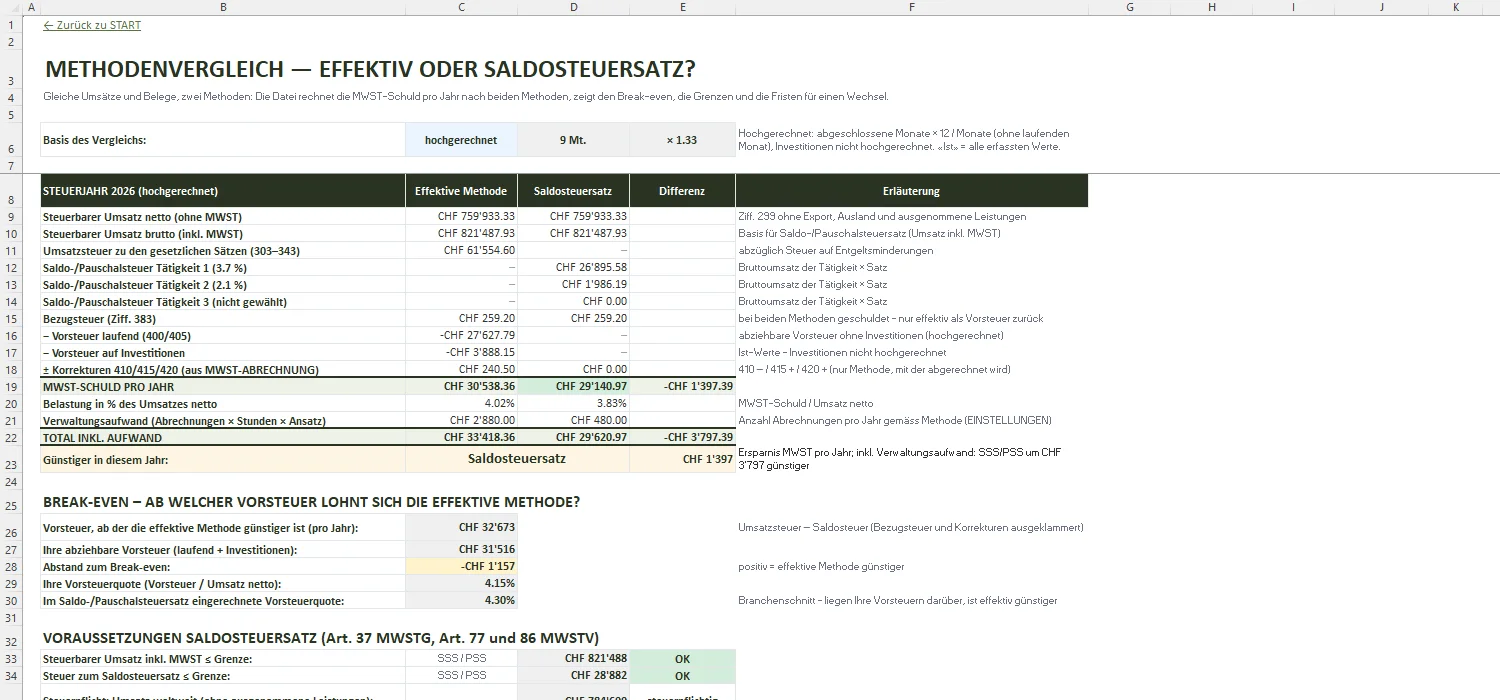
MWST-Schuld pro Jahr nach effektiver Methode und Saldo-/Pauschalsteuersatz, Verwaltungsaufwand, Break-even, Voraussetzungen, Wechselfristen und Planjahr.
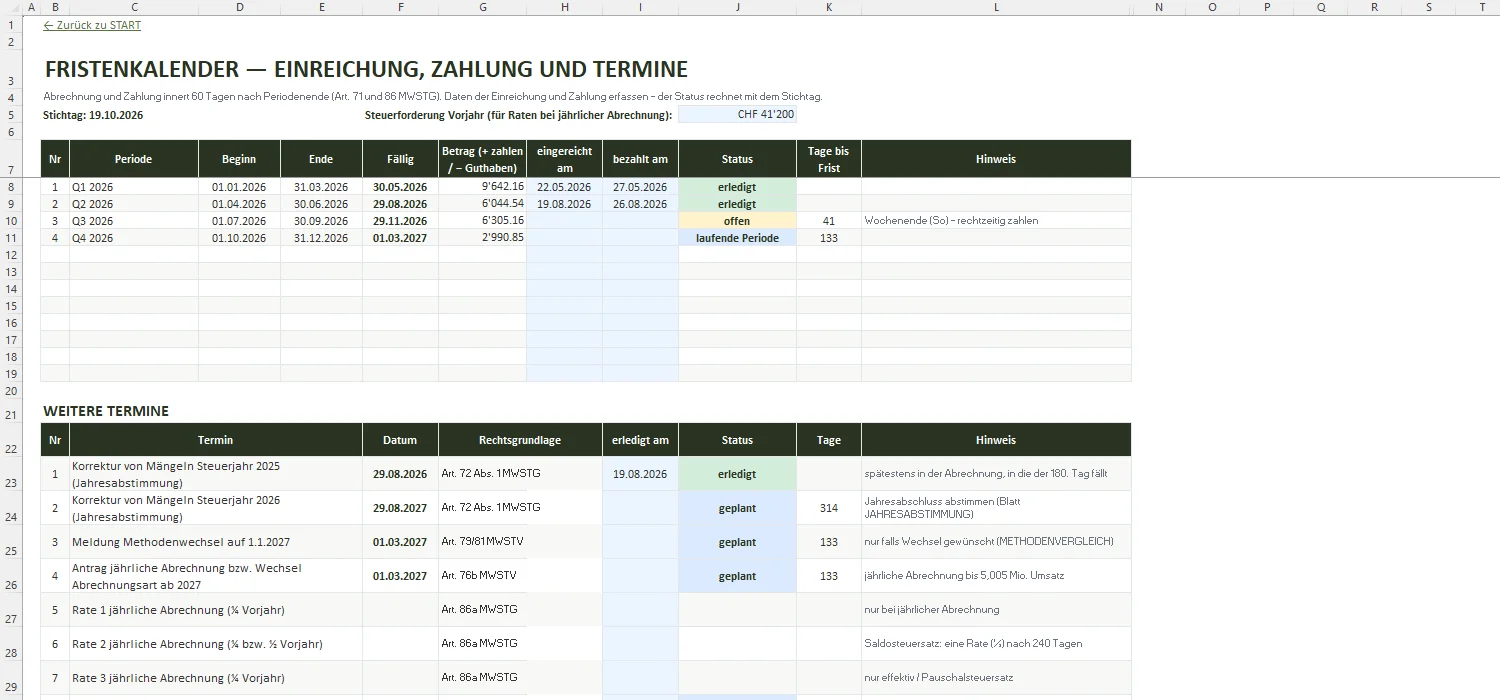
Fälligkeit jeder Abrechnung, Einreichung und Zahlung mit Status, dazu Korrekturfrist, Meldung Methodenwechsel und Raten bei jährlicher Abrechnung.
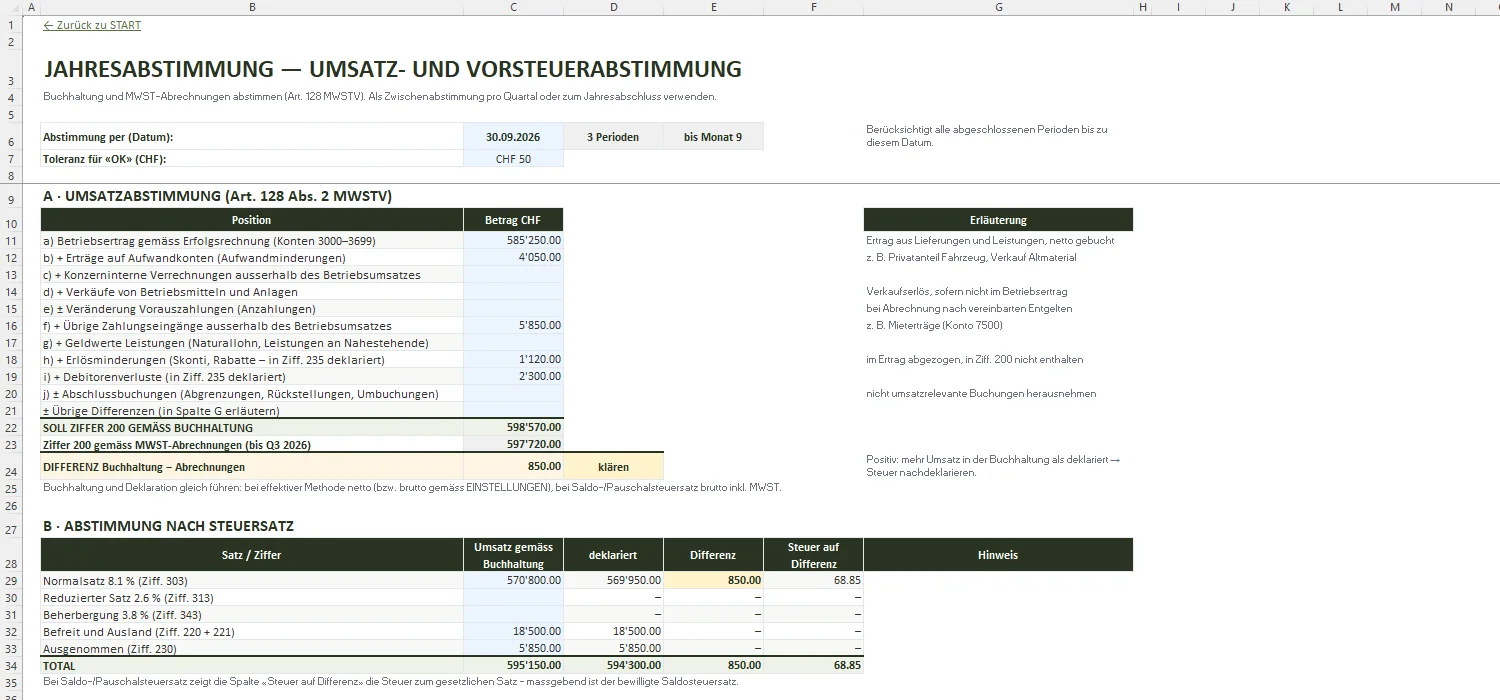
Umsatzabstimmung nach Art. 128 MWSTV, Abstimmung nach Steuersatz und Vorsteuerabstimmung mit Steuerkorrektur und Korrekturfrist.
MWST-Schuld, Ersparnis, nächste Zahlung, Umsatz und 4 Grafiken für Geschäftsleitung und Treuhand.
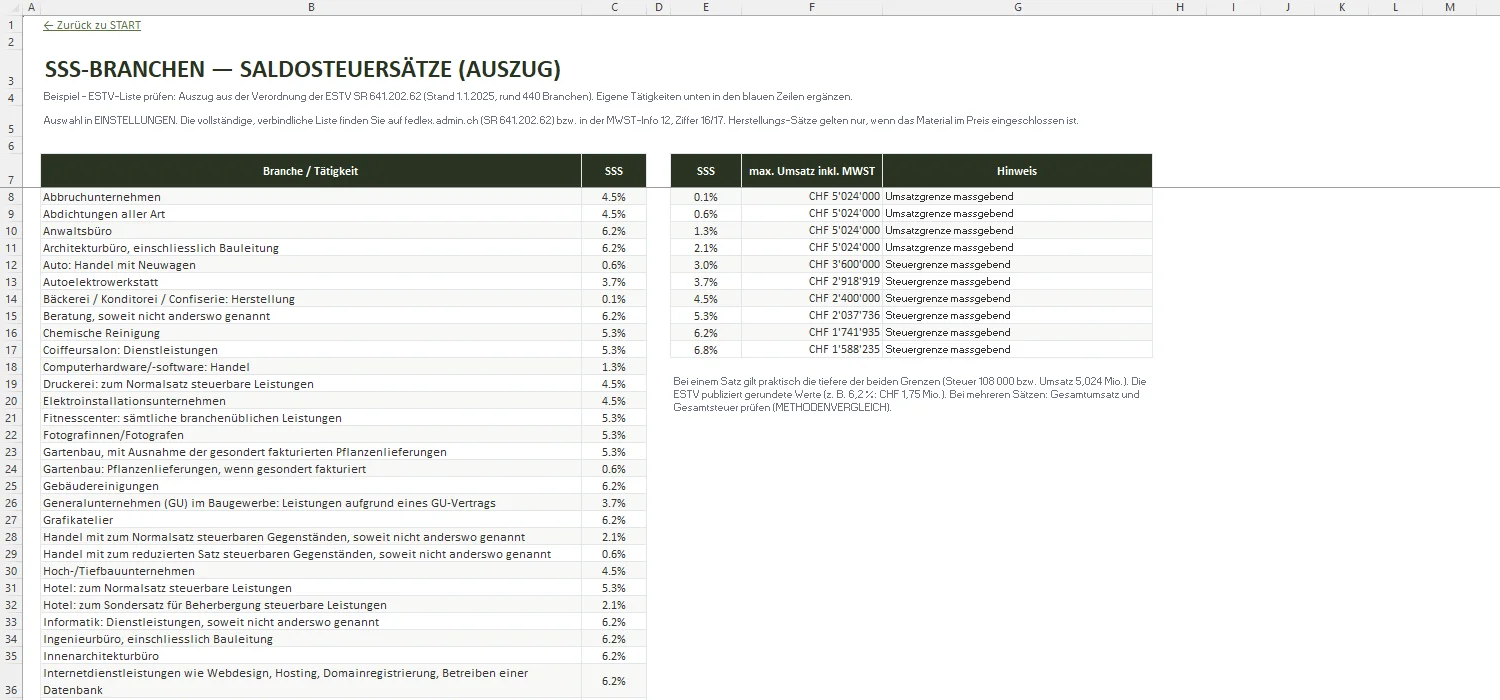
Auszug aus der Liste der Saldosteuersätze (56 Branchen, erweiterbar) und Umsatzgrenze je Satz.
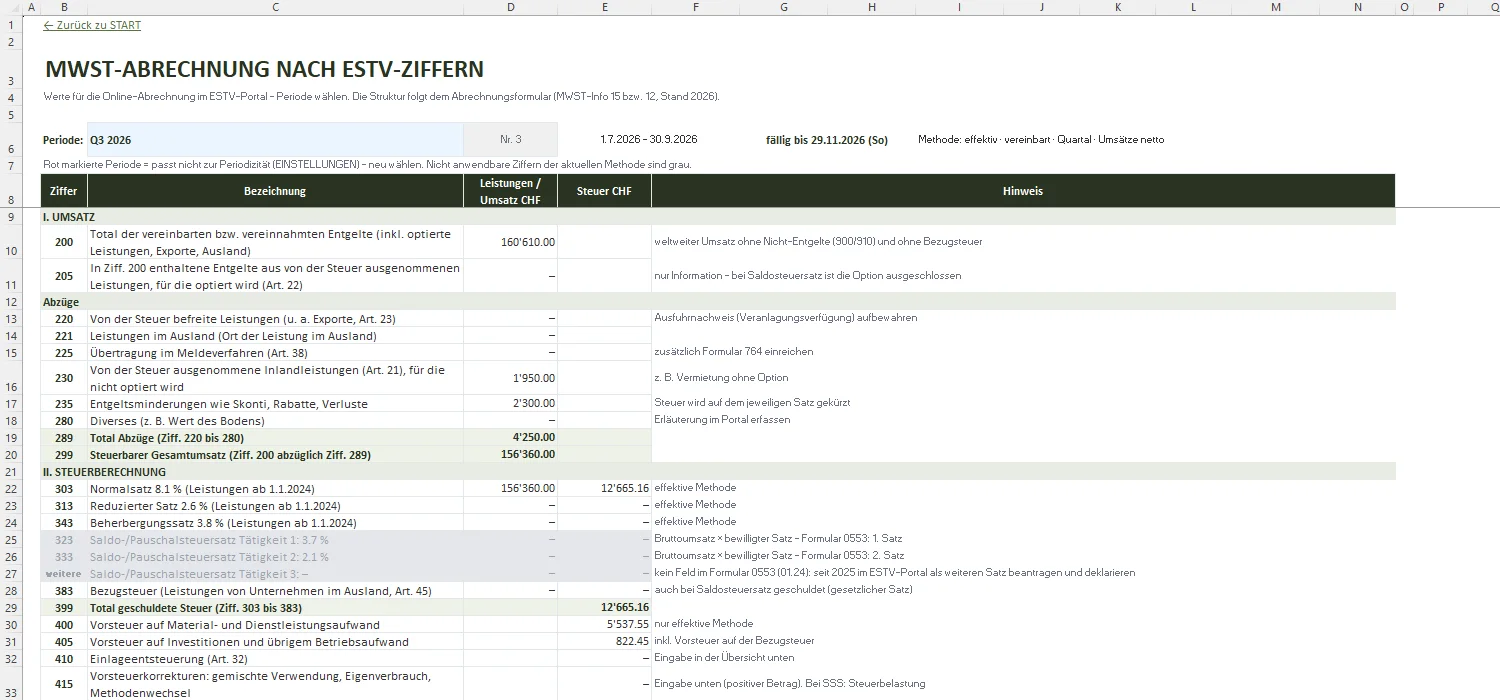
Die MWST-Abrechnung wird seit 2025 elektronisch im ESTV-Portal ausgefüllt und eingereicht. Diese Vorlage ersetzt das Portal nicht, sondern bereitet die Werte vor: Sie zeigt für jede Periode die Beträge nach den Ziffern des Formulars (z. B. 200, 220, 289, 299, 303, 383, 400, 405, 500), die Sie ins Portal übertragen.
Sie erfassen die Umsätze der Periode und bei der effektiven Methode die Vorsteuern. Die Vorlage ordnet jede Zeile automatisch der ESTV-Ziffer zu und prüft, ob Ziffer 299 mit der Steuerberechnung übereinstimmt.
Ja, die Abrechnung erfolgt im ESTV-Portal. Viele Firmen und Treuhänder bereiten die Zahlen vorher in Excel vor und stimmen sie mit der Buchhaltung ab – genau dafür ist diese Vorlage gedacht. Abrechnung und Zahlung sind innert 60 Tagen nach Ende der Periode fällig; der Fristenkalender zeigt die Termine.
Korrekturen aus der Jahresabstimmung reichen Sie im ESTV-Portal ein – spätestens mit der Abrechnung der Periode, in die der 180. Tag nach Ende des Geschäftsjahres fällt (Art. 72 MWSTG). Das Blatt JAHRESABSTIMMUNG zeigt die Umsatz- und Vorsteuerdifferenzen, die Steuerkorrektur und diesen Termin.
Der Saldosteuersatz lohnt sich, wenn Ihre tatsächlichen Vorsteuern tiefer sind als die im Branchensatz eingerechneten – und er spart Aufwand, weil keine Vorsteuern ermittelt werden müssen. Er ist bis 5,024 Mio. Umsatz und CHF 108 000 Steuer pro Jahr möglich. Bei grossen Investitionen ist oft die effektive Methode günstiger. Der Methodenvergleich rechnet beides mit Ihren Zahlen.
Die Saldosteuersatzmethode muss mindestens eine Steuerperiode beibehalten werden; wer die effektive Methode wählt, kann frühestens nach drei Jahren wieder zum Saldosteuersatz wechseln. Ein Wechsel ist auf den Beginn eines Jahres möglich und muss innert 60 Tagen gemeldet werden. Die Vorlage zeigt den frühestmöglichen Wechsel und die Meldefrist.
Ratgeber zur Vorlage
Erneuerungsplanung für Stockwerkeigentum (15–30 Jahre)
Jahresrechnung und Kostenverteiler nach Wertquoten für die STWEG
Heiz- und Nebenkostenabrechnung für Vermieter von Mietliegenschaften
MWST-Planer für Schweizer KMU, Einzelfirmen und Selbständige – effektiv vs. Saldosteuersatz, ESTV-Ziffern, Fristen und Jahresabstimmung · CHF 49
Mit dieser MWST Abrechnung in Excel bereiten Sie jede Quartals- oder Semesterabrechnung nach den Ziffern des ESTV-Formulars vor – nach vereinbarten oder vereinnahmten Entgelten, mit Exporten, ausgenommenen Leistungen, Entgeltsminderungen, Bezugsteuer und Vorsteuerkorrekturen. Die MWST-Vorlage eignet sich für KMU, Einzelfirmen, Selbständige und Treuhandbüros in der Schweiz.
Der integrierte Saldosteuersatz-Rechner vergleicht die effektive Abrechnungsmethode mit dem Saldosteuersatz bzw. Pauschalsteuersatz: MWST-Schuld, Vorsteuerquote, Break-even, Grenzen und Fristen für den Methodenwechsel. Das Beispiel einer Schreinerei im Kanton Luzern zeigt, warum der Saldosteuersatz in einem normalen Jahr günstiger sein kann – und warum sich das mit einer grossen Investition ändert.