Erneuerungsfonds Excel
Erneuerungsplanung für Stockwerkeigentum (15–30 Jahre)
- Bauteile mit Lebensdauer und Kosten
- Erneuerungsplan mit Teuerung – Jahr frei planbar
- Mindesteinlage in CHF und % GVW, mit Sonderumlagen
CHF 119Vorlage ansehen
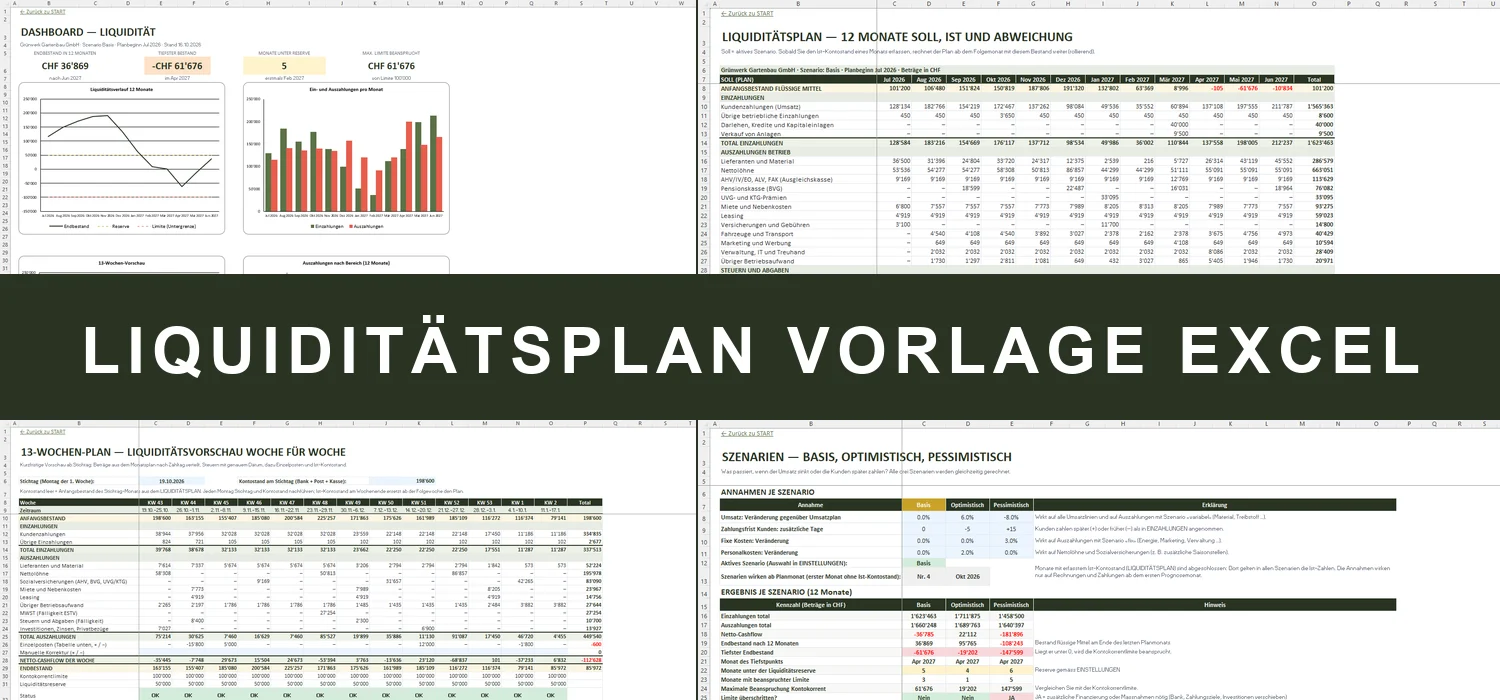
Liquiditätsplanung für Schweizer KMU und Einzelfirmen – 12 Monate Soll/Ist, 13-Wochen-Plan, MWST- und AHV-Termine, Szenarien


Umsatz, Kosten und Löhne einmal erfassen: Die Vorlage rechnet daraus, wann das Geld tatsächlich fliesst, wann MWST und Sozialversicherungen fällig sind und ob Reserve und Kontokorrentlimite reichen.
Die Auftragsbücher sind voll, das Konto trotzdem leer? In vielen KMU liegt das Problem nicht beim Gewinn, sondern beim Zeitpunkt: Kunden zahlen nach 30 oder 60 Tagen, im Dezember kommen Lohn und 13. Monatslohn, im Januar die UVG-Prämie, im Februar die MWST für das vierte Quartal. Kostenlose Vorlagen im Netz zeigen Einnahmen minus Ausgaben pro Monat – die Schweizer Termine und die Zahlungsfristen müssen Sie selbst einbauen.
Diese Excel-Vorlage plant die Liquidität für 12 Monate und 13 Wochen. Sie erfassen den Umsatz pro Monat mit MWST-Satz, Anteil bar und Zahlungsfrist, die Kosten mit Zahlungsziel und die Löhne pro Person. Die Datei rechnet Zahlungseingänge und -ausgänge, die MWST nach Ihrer Methode und Periode, die Akontobeiträge an die Ausgleichskasse sowie Pensionskasse, UVG und KTG. Sie zeigt Monat für Monat den Bestand gegenüber Liquiditätsreserve und Kontokorrentlimite, vergleicht jeden Monat Soll und Ist und rechnet ab dem letzten Kontostand rollierend weiter. Drei Szenarien zeigen, was ein Umsatzrückgang oder spätere Kundenzahlungen bedeuten.
Kennzahlen, Navigation und Anleitung Schritt für Schritt.
Planbeginn, aktives Szenario, Kontostände (Bank, PostFinance, Kasse), Kontokorrentlimite, Liquiditätsreserve, MWST-Methode, -Art und -Periode, Sozialversicherungssätze, Zahltage.
Umsatzplan für 10 Linien mit MWST-Satz, Anteil bar, Zahlungsfrist und Verlustquote, berechnete Zahlungseingänge, offene Debitoren und übrige Einzahlungen (Darlehen, Anlagenverkäufe).
30 Positionen mit Kategorie, Vorsteuer-Satz, Szenario-Bezug und Zahlungsziel – Lieferanten, Miete, Leasing, Investitionen, Amortisation, Privatbezüge – plus offene Kreditoren.
Bis 20 Personen oder Gruppen mit Ein- und Austritt und 13. Monatslohn: Nettolöhne, Akonto Ausgleichskasse, Pensionskasse, UVG/KTG-Prämien und Personalaufwand.
MWST pro Monat und Abrechnungsperiode mit Fälligkeit, dazu direkte Steuern, Verrechnungssteuer und Schlussabrechnung der Ausgleichskasse mit Datum.
12 Monate Soll mit Anfangs- und Endbestand, Reserve, Limite, Status und Reichweite – darunter Ist-Werte, Bank-Kontostand und Abweichung Ist − Soll.
Wochenvorschau ab Stichtag: Beträge nach Zahltag verteilt, MWST und Steuern am Fälligkeitstag, Einzelposten, Korrektur und Ist-Kontostand.
Basis, optimistisch und pessimistisch mit eigenen Annahmen, Vergleich der Kennzahlen und Endbestand pro Monat als Grafik.
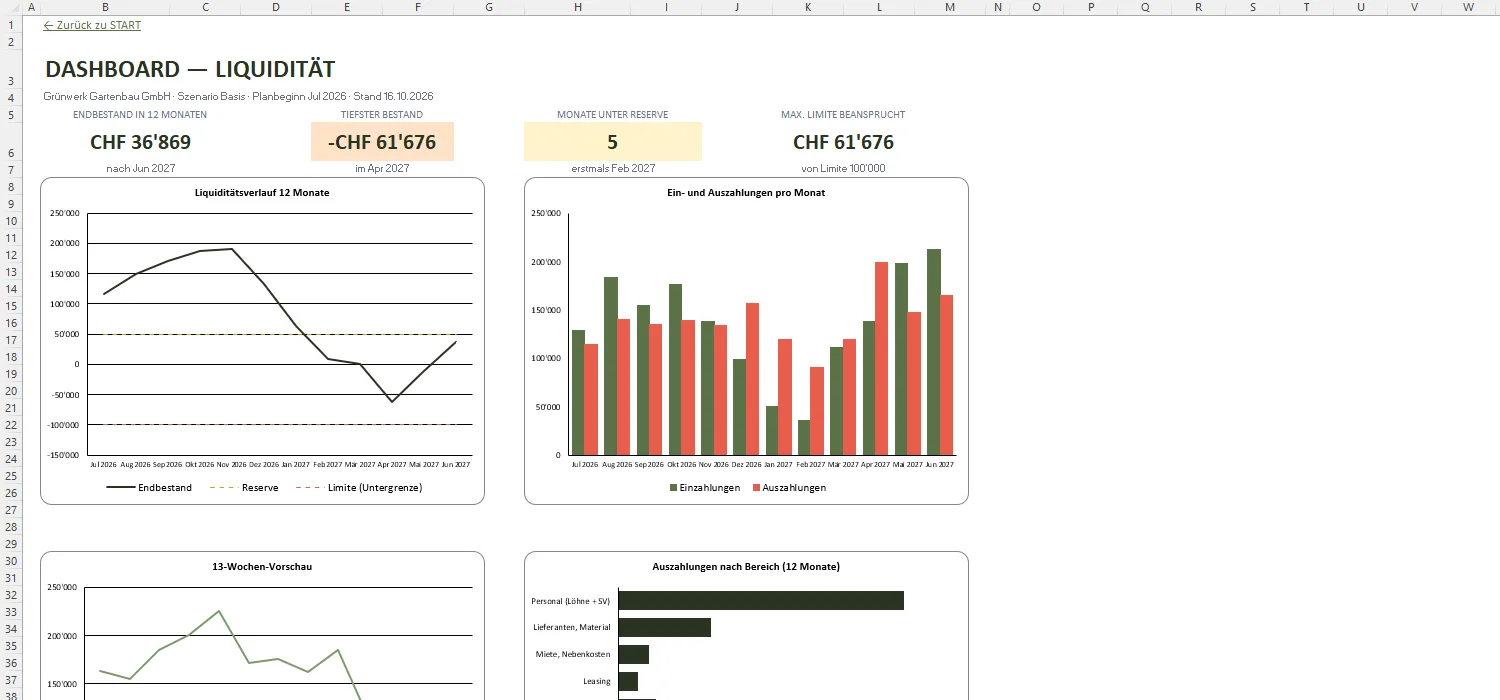
Endbestand, tiefster Bestand, Monate unter Reserve, Limitenbeanspruchung und 4 Grafiken fürs Bankgespräch.
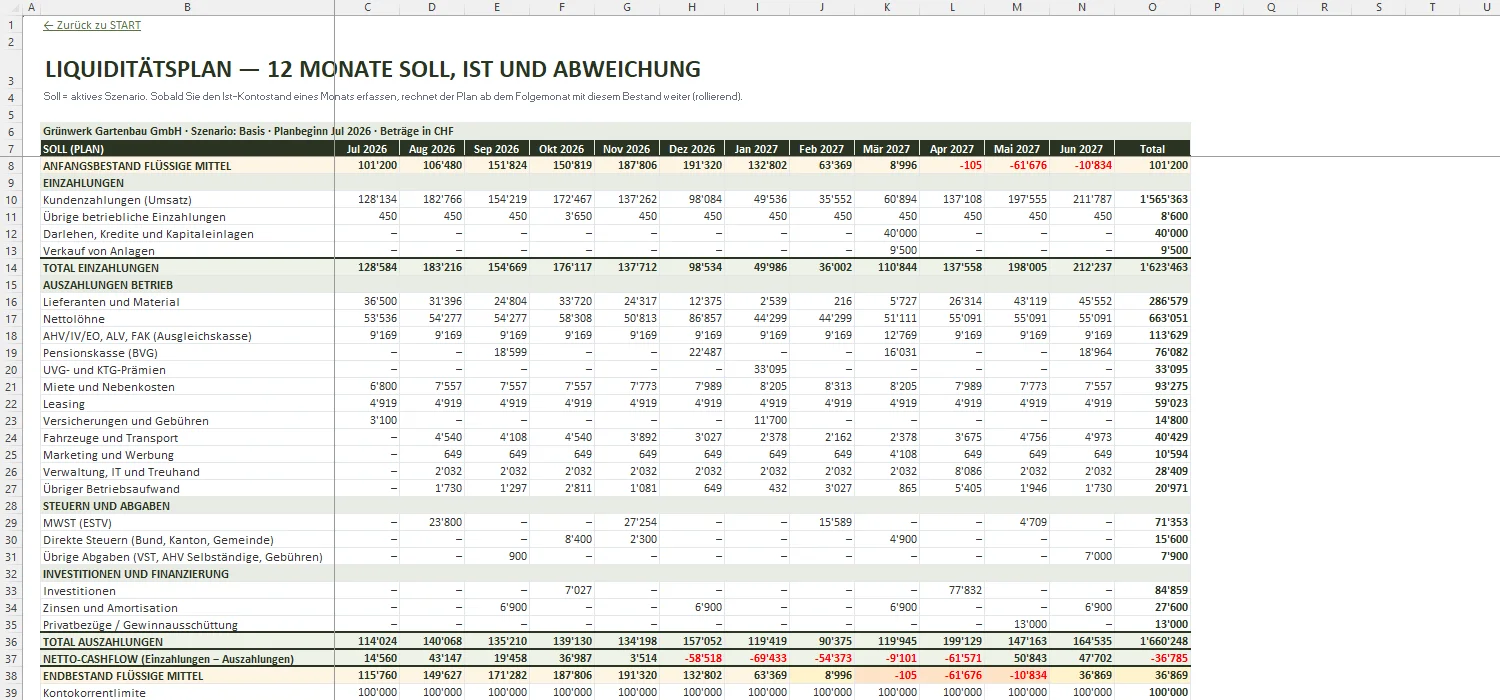
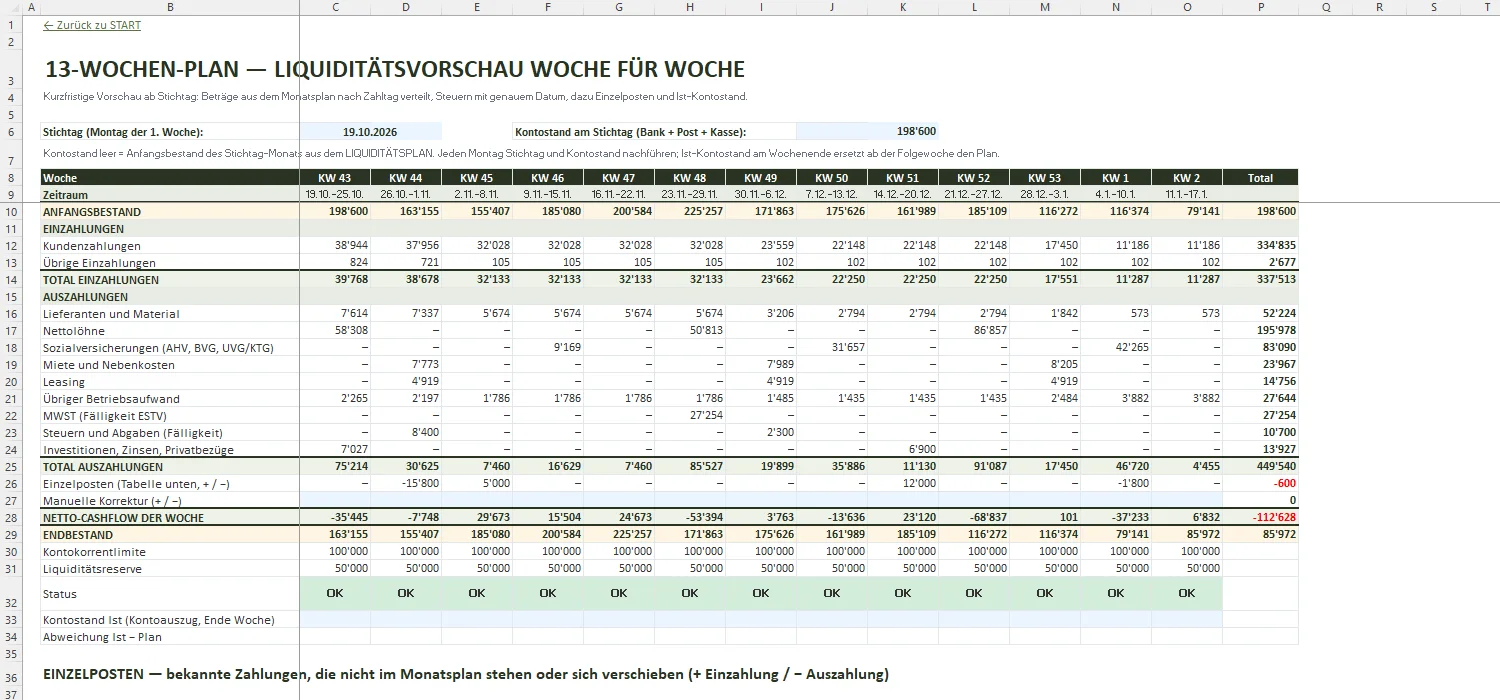
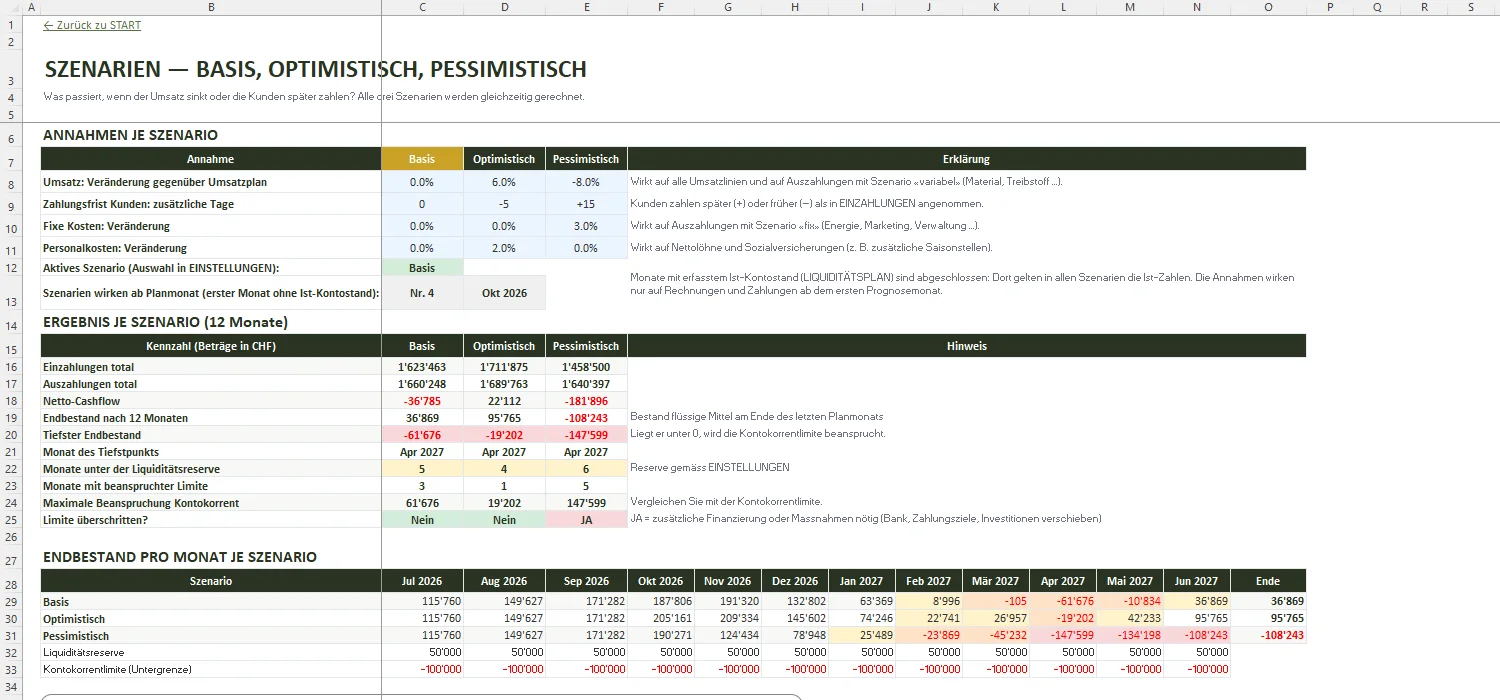
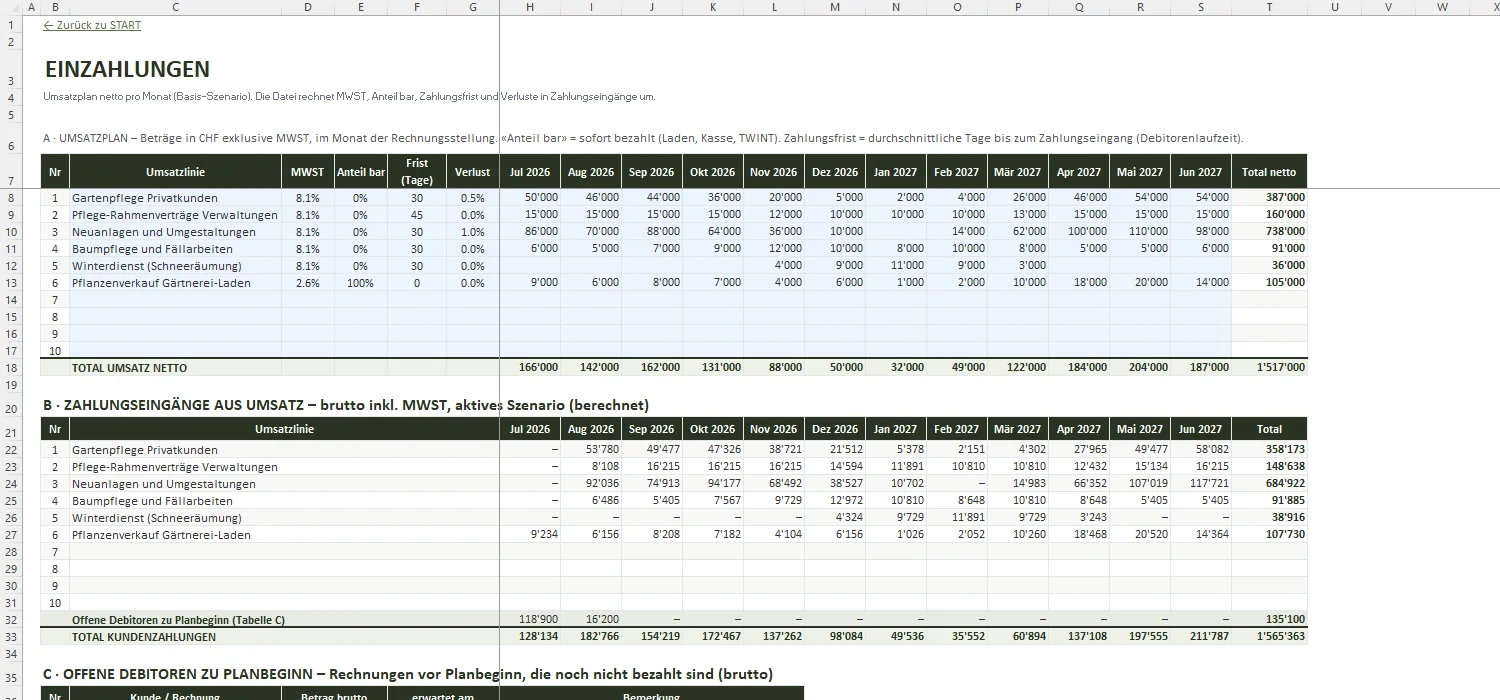
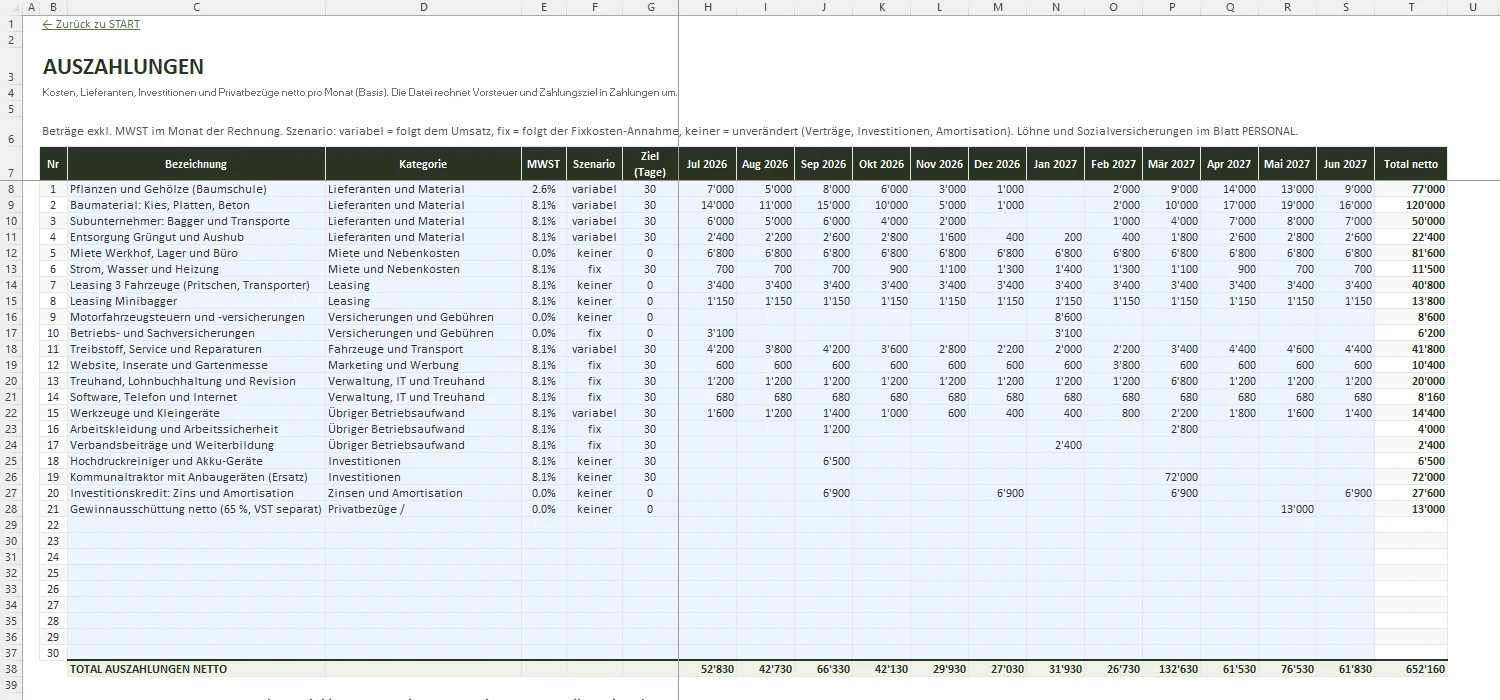
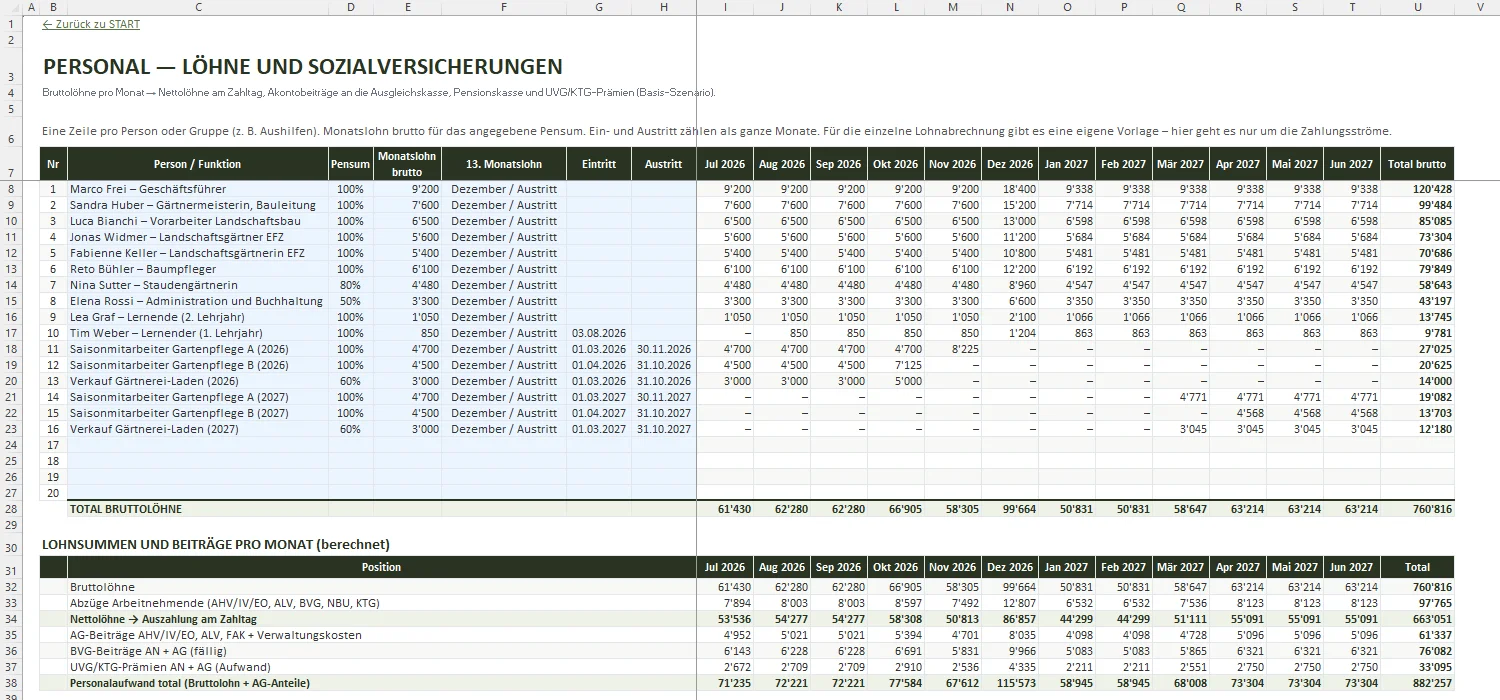
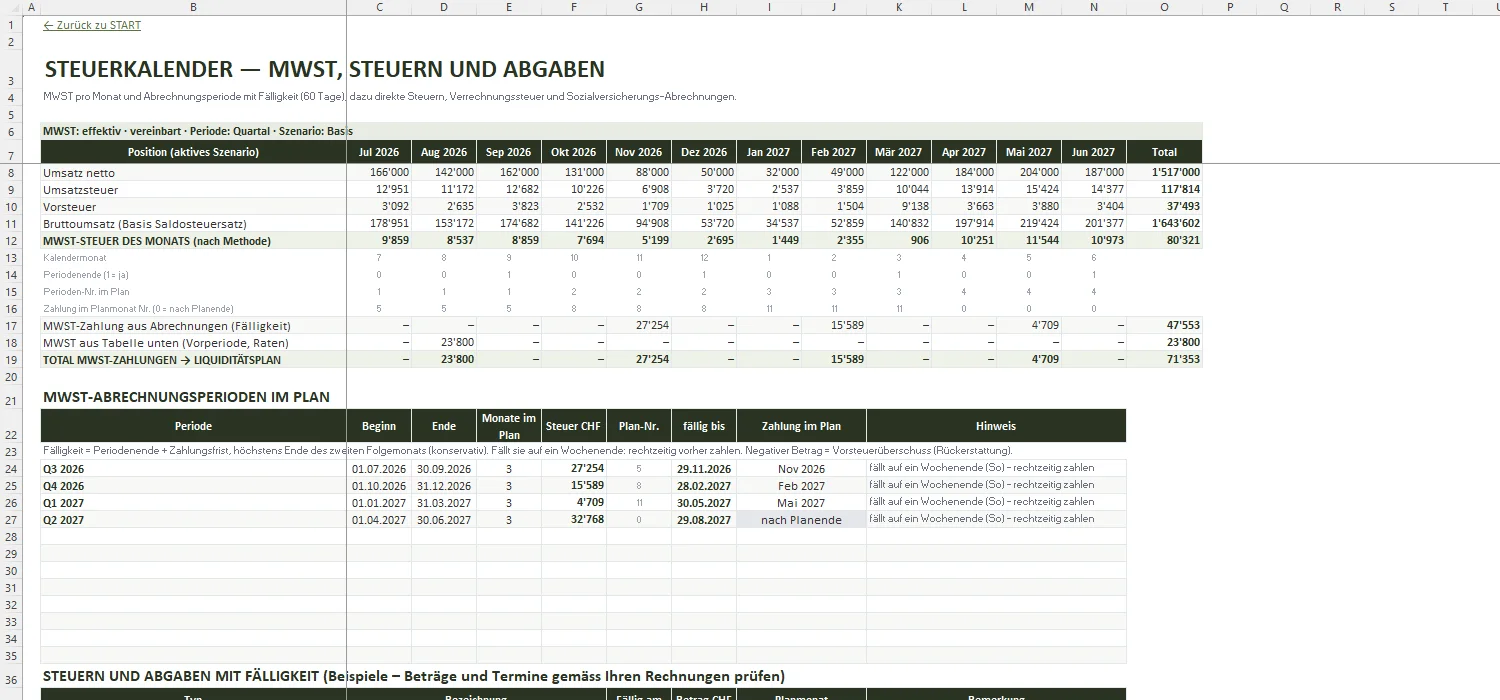
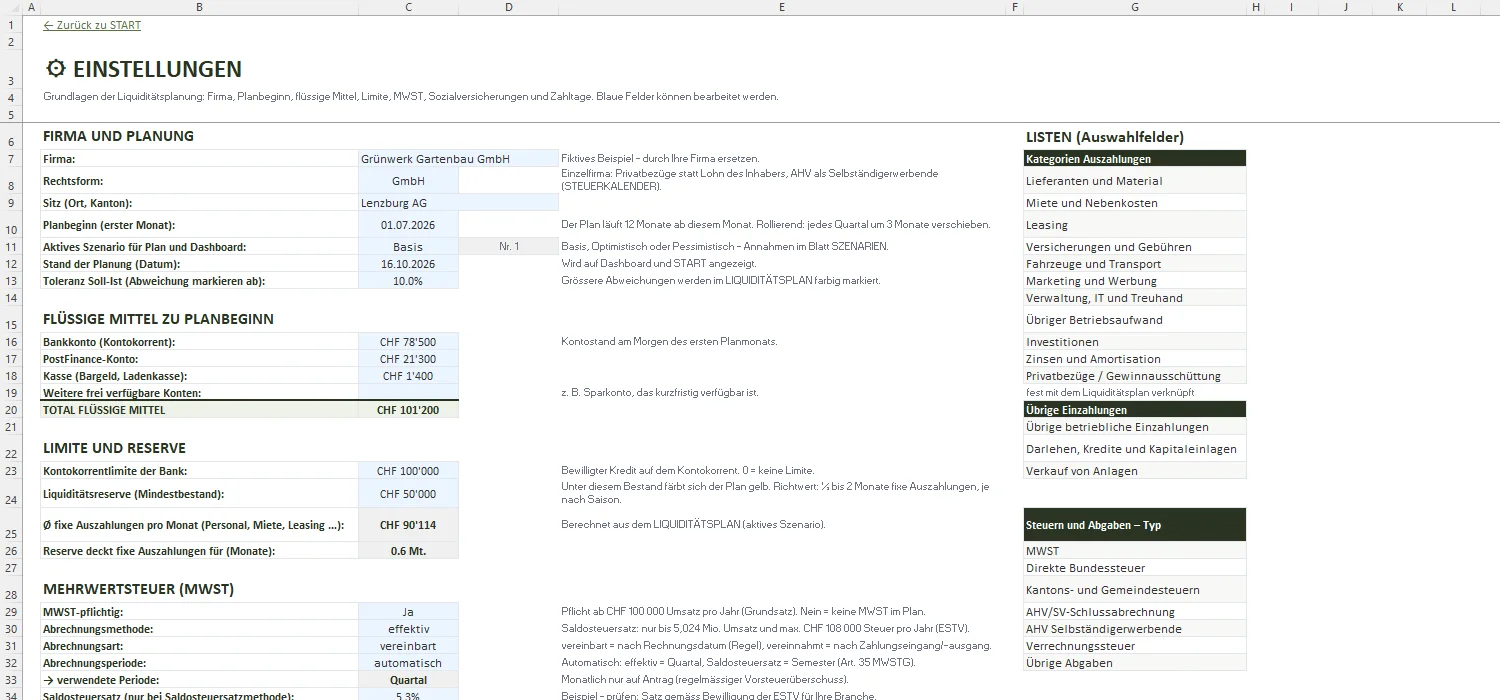
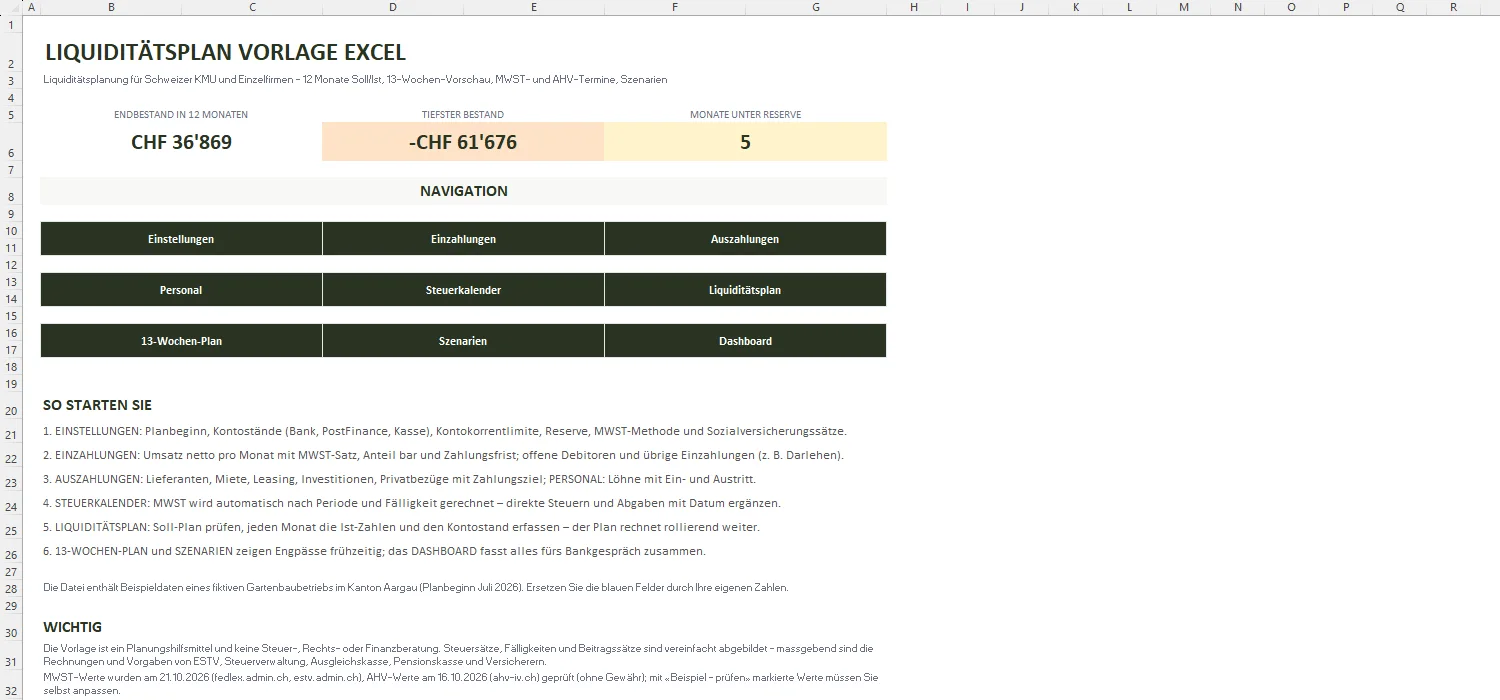
Starten Sie mit den flüssigen Mitteln am ersten Planmonat. Dann erfassen Sie den erwarteten Umsatz mit der üblichen Zahlungsfrist Ihrer Kunden, die Auszahlungen mit Zahlungsziel und die Löhne. Die Vorlage rechnet daraus pro Monat Einzahlungen, Auszahlungen und Endbestand – inklusive MWST und Sozialversicherungen – und markiert, wo die Reserve oder die Kontokorrentlimite nicht reicht.
Das Budget zeigt Ertrag und Aufwand einer Periode, der Liquiditätsplan den Zeitpunkt der Zahlungen. Eine Rechnung vom Oktober mit 30 Tagen Frist wird im November zur Einzahlung, die MWST des dritten Quartals wird Ende November bezahlt. Genau diese Verschiebungen rechnet die Vorlage automatisch.
Sie geben Umsätze und Kosten netto mit dem MWST-Satz ein (8,1 %, 2,6 % oder 3,8 %). Die Vorlage rechnet Umsatzsteuer und Vorsteuer bzw. die Saldosteuer, fasst sie nach Ihrer Abrechnungsperiode zusammen und plant die Zahlung 60 Tage nach Periodenende ein. Offene Abrechnungen vor Planbeginn erfassen Sie im Steuerkalender.
Die Ausgleichskasse erhebt Akontobeiträge auf der voraussichtlichen Lohnsumme: bis CHF 200 000 pro Jahr vierteljährlich, darüber monatlich, jeweils spätestens am 10. Tag nach Quartals- bzw. Monatsende. Die Vorlage wählt den Rhythmus automatisch; die Differenz nach der Lohndeklaration erfassen Sie als Schlussabrechnung.
Eine feste Regel gibt es nicht. Viele KMU halten einen Betrag in der Höhe von einem halben bis zwei Monaten fixer Auszahlungen (Löhne, Miete, Leasing). Die Vorlage berechnet Ihre durchschnittlichen fixen Auszahlungen und zeigt, wie viele Monate Ihre Reserve deckt.
Ja. Das Dashboard zeigt Verlauf, Tiefpunkt, beanspruchte Limite und Szenarien auf einen Blick, der Liquiditätsplan die Details pro Monat und der Soll-Ist-Vergleich, wie zuverlässig Ihre Planung ist. Prüfen Sie die Beispielwerte vorher mit Ihrer Treuhand.
Erneuerungsplanung für Stockwerkeigentum (15–30 Jahre)
Jahresrechnung und Kostenverteiler nach Wertquoten für die STWEG
Heiz- und Nebenkostenabrechnung für Vermieter von Mietliegenschaften
Liquiditätsplanung für Schweizer KMU und Einzelfirmen – 12 Monate Soll/Ist, 13-Wochen-Plan, MWST- und AHV-Termine, Szenarien · CHF 49
Mit dieser Liquiditätsplan Vorlage für Excel erstellen Sie Ihre Liquiditätsplanung für 12 Monate und eine wöchentliche Liquiditätsvorschau für 13 Wochen. Die Liquiditätsplanung in Excel berücksichtigt Debitoren- und Kreditorenlaufzeiten, Saisonschwankungen, Investitionen, Darlehen und Privatbezüge – ideal als Liquiditätsplan für KMU, Einzelfirmen und Start-ups.
Anders als eine einfache Liquiditätsplanung Vorlage kennt die Datei die Schweizer Termine: MWST-Abrechnung nach effektiver Methode oder Saldosteuersatz, Akontobeiträge an die Ausgleichskasse, Pensionskasse, UVG- und KTG-Prämien sowie Steuerraten. Das Beispiel eines Gartenbaubetriebs im Kanton Aargau zeigt, wie ein Liquiditätsengpass im Winter sichtbar wird und wie Soll-Ist-Vergleich und Szenarien bei der Entscheidung helfen.